

- Hindi News
- Opinion
- Amitabh Kant Column | Why UPI Charges And MDR Are Necessary For India
1 घंटे पहले
- कॉपी लिंक
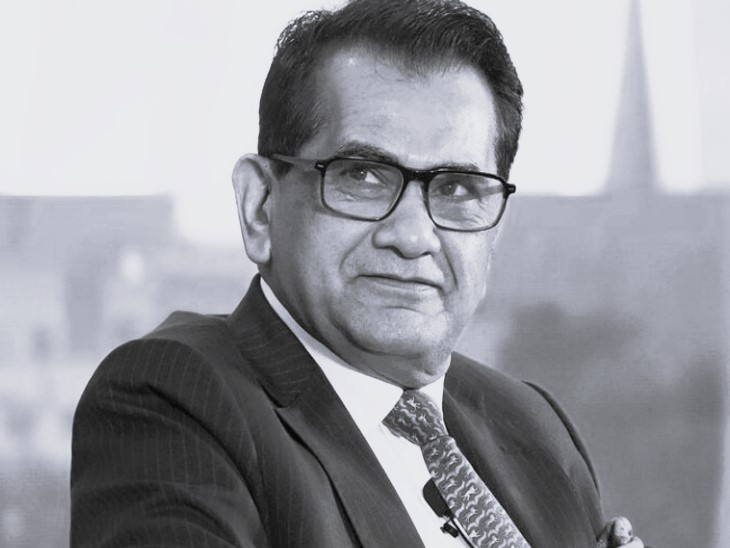
अमिताभ कांत नीति आयोग के पूर्व सीईओ और भारत के पूर्व जी-20 शेरपा
भारत की डिजिटल भुगतान की कहानी हालिया आर्थिक इतिहास के सबसे उल्लेखनीय बदलावों में से है। अगस्त में यूपीआई के जरिए 29.82 लाख करोड़ के 24.51 अरब ट्रांजैक्शन हुए। यानी रोजाना औसतन 79.1 करोड़ ट्रांजैक्शंस।
जिस सिस्टम पर पहले साल में सिर्फ 1.79 करोड़ ट्रांजैक्शन थे, वह अब रोजमर्रा की आर्थिक जिंदगी का अहम हिस्सा बन चुका है। यूपीआई डिजिटल पब्लिक इंफ्रास्ट्रक्चर की व्यापक व्यवस्था से उभरा है। ‘जेएएम’ फ्रेमवर्क (जनधन, आधार और मोबाइल) ने बैंक खातों, डिजिटल पहचान और मोबाइल कनेक्टिविटी को जोड़ा।
जनधन ने औपचारिक बैंकिंग तक पहुंच बढ़ाई। आधार ने व्यापक पहचान व्यवस्था मुहैया कराई। यूपीआई ने इसमें भुगतान की कार्यशील व्यवस्था जोड़ी, जिससे लोग एक-दूसरे को पैसे भेज सकें और तुरंत भुगतान मिल सके। इस व्यवस्था को जानबूझकर खुला और इंटर-ऑपेरेबल बनाया गया था।
बैंक और निजी कंपनियां साझा नेटवर्क पर एप्लिकेशन और सेवाएं विकसित कर सकती थीं, ताकि सार्वजनिक बुनियादी ढांचे के इर्दगिर्द प्रतिस्पर्धा व इनोवेशन को बढ़ावा मिले। नतीजतन, भारत ने ऐसा डिजिटल पेमेंट-इकोसिस्टम तैयार किया, जो अलग-अलग आय वर्ग के नागरिकों, भौगोलिक क्षेत्रों और विभिन्न प्रकार के कारोबारों तक पहुंचता है। लोगों के पास बैंक खाते और लेन-देन का सुविधाजनक डिजिटल मैकेनिज्म आया तो वित्तीय सेवाओं को बड़े पैमाने पर उपलब्ध कराना भी संभव हो पाया है।
लेकिन इतनी व्यापक सफलता एक अलग तरह की नीतिगत चुनौती भी लाती है- इंफ्रास्ट्रक्चर को इतना मजबूत बनाए रखना कि वह ग्रोथ को सहारा दे सके। यूपीआई के लिए बैंक, भुगतान प्रदाताओं और तकनीकी कंपनियाें को प्रोसेसिंग क्षमता, साइबर सुरक्षा, धोखाधड़ी की रोकथाम, कस्टमर सपोर्ट, विवादों के निपटारे और सिस्टम की मजबूती पर लगातार निवेश करना पड़ता है। तेजी से बढ़ते ट्रांजैक्शन के साथ जोखिम भी जटिल हो रहे हैं। इंफ्रास्ट्रक्चर को चलाने की लागत बढ़ रही है।
इसी संदर्भ में चुनिंदा यूपीआई ट्रांजैक्शन पर मर्चेंट डिस्काउंट रेट यानी ‘एमडीआर’ लागू किया जा रहा है। 15 अक्टूबर से 2 हजार रुपए से अधिक के चुनिंदा पर्सन-टु-मर्चेंट ट्रांजैक्शन पर 0.4% एमडीआर लागू होगा। 75 हजार रुपए या उससे अधिक के ट्रांजैक्शन के लिए इसकी अधिकतम सीमा 300 रुपए होगी।
एमडीआर कोई टैक्स नहीं है और इससे मिलने वाली राशि सरकार को नहीं जाएगी। यह भुगतान के इकोसिस्टम के भीतर लिया जाने वाला शुल्क है, जिसे इसमें शामिल संस्थाओं में बांटा जाएगा। एमडीआर फ्रेमवर्क को ऐसे तैयार किया गया है कि रोजमर्रा के डिजिटल भुगतान प्रभावित न हों। पर्सन-टु-पर्सन ट्रांजैक्शन मुफ्त रहेंगे, चाहे रकम कितनी भी हो।
2 हजार रुपए तक के मर्चेंट ट्रांजैक्शन भी मुफ्त रहेंगे। पी-2-एम फ्रेमवर्क के दायरे में आने वाले छोटे कारोबारियों- स्ट्रीट वेंडर्स, मोहल्ले की दुकानें और क्यूआर कोड के जरिए महीने में एक लाख रुपए तक प्राप्त करने वाले दुकानदारों के लिए भी एमडीआर शून्य रहेगा। यानी करीब 96% पी-2-एम ट्रांजैक्शन अप्रभावित रहने की उम्मीद है।
कुछ खास क्षेत्रों के लिए अतिरिक्त सुरक्षा उपाय भी रखे गए हैं। रेलवे, टेलीकॉम, इंश्योरेंस, ईंधन और एग्रीकल्चर इनपुट जैसे क्षेत्रों में 2 हजार रुपए से अधिक के ट्रांजैक्शन पर 5 रुपए का एमडीआर लगेगा। म्यूचुअल फंड, सिक्योरिटीज, स्टॉकब्रोकर्स और डीलर से जुड़े कैपिटल मार्केट ट्रांजैक्शन पर 0.02% और अधिकतम 300 रुपए एमडीआर होगा।
यह ग्राहकों से नहीं लिया जाना है। फ्रैमवर्क के तहत यह शुल्क मर्चेंट पेमेंट इकोसिस्टम के भीतर ही रखा गया है। यूपीआई के टिकाऊ आर्थिक मॉडल की ओर बढ़ने की जरूरत साफ नजर आती है। इतने बड़े पैमाने के इंफ्रास्ट्रक्चर के लिए निवेश जरूरी है। यूजर के लिए जीरो-कॉस्ट का मतलब यह नहीं कि सिस्टम के लिए भी कोई लागत नहीं लग रही।
क्यूआर-कोड स्कैन करने में यूजर जो सहजता अनुभव करता है, उसके पीछे बैंकों, भुगतान प्रदाताओं, टेक प्लेटफॉर्मों और सुरक्षा प्रणालियों का जटिल नेटवर्क काम करता है। एक टिकाऊ मॉडल में इसे मेंटेन करने की लागत को पहचानना जरूरी है।
यूजर के लिए जीरो-कॉस्ट का मतलब यह नहीं कि सिस्टम के लिए भी कोई लागत नहीं लग रही। क्यूआर-कोड स्कैन कर भुगतान करने में यूजर जो सहजता अनुभव करता है, उसके पीछे एक जटिल नेटवर्क काम कर रहा होता है। (ये लेखक के अपने विचार हैं)