

- Hindi News
- Lifestyle
- Increment Salary Hike Money Plan; Lifestyle Inflation | Financial Advisor Advice
21 मिनट पहलेलेखक: अदिति ओझा
- कॉपी लिंक
सैलरी इंक्रीमेंट साल की सबसे बड़ी खुशखबरी होती है। प्रमोशन या इंक्रीमेंट के बाद लोग बेहतर लाइफस्टाइल, महंगी चीजों और ज्यादा सुविधाओं की तरफ आकर्षित होते हैं। लेकिन यहीं से शुरू होता है ‘लाइफस्टाइल इंफ्लेशन’ यानी आमदनी बढ़ने के साथ खर्च भी तेजी से बढ़ जाना।
नतीजा यह होता है कि सैलरी तो बढ़ती है, लेकिन न सेविंग बढ़ती है, न इंवेस्टमेंट। लोग नई कार, बड़े घर, गैजेट्स और EMI के जाल में फंस जाते हैं। ऐसे में जरूरी है कि बढ़ी हुई इनकम का इस्तेमाल सिर्फ खर्च बढ़ाने में नहीं, बल्कि भविष्य को सुरक्षित बनाने में किया जाए। सही फाइनेंशियल प्लानिंग, स्मार्ट निवेश और संतुलित खर्च से ही आर्थिक मजबूती हासिल की जा सकती है।
इसलिए आज ‘आपका पैसा’ में सैलरी मैनेजमेंट पर बात करेंगे। साथ ही जानेंगे कि-
- सैलरी बढ़ने पर क्या गलतियां करने से बचना चाहिए?
- बढ़ी सैलरी को मैनेज करने के स्मार्ट फाइनेंशियल टिप्स क्या हैं?
एक्सपर्ट- जितेंद्र सोलंकी, फाइनेंशियल एडवाइजर, गाजियाबाद
सवाल- फाइनेंशियल एक्सपर्ट्स कहते हैं कि यंग प्रोफेशनल्स ‘लाइफस्टाइल इंफ्लेशन’ का शिकार हैं। इसका क्या मतलब है?
जवाब- ‘लाइफस्टाइल इंफ्लेशन’ का मतलब है, व्यक्ति की आमदनी बढ़ने के साथ ही उसके लाइफस्टाइल खर्च बढ़ जाना। यानी पहले पैसे न होने के कारण जो चीजें लग्जरी लगती थीं, वही बाद में जरूरत बन जाती हैं। इसके कारण इनकम बढ़ने के बावजूद बचत नहीं बढ़ती और फाइनेंशियल दबाव बना रहता है।
सवाल- क्या इसका मतलब है कि सैलरी बढ़ने पर लाइफस्टाइल अपग्रेड नहीं करना चाहिए?
जवाब- नहीं, इसका मतलब यह नहीं है कि सैलरी बढ़ने पर लाइफस्टाइल बिल्कुल अपग्रेड नहीं करनी चाहिए। असल बात संतुलन की है। ऐसी चीजों पर खर्च करना चाहिए, जो जीवन को आरामदायक बनाती हैं, जैसेकि-
- अच्छा घर।
- बेहतर और हेल्दी खाना।
- हेल्थ पर खर्च।
- आरामदायक यात्रा।
- सीखने और अनुभवों पर निवेश।
सवाल- अगर लाइफ क्वालिटी इम्प्रूव नहीं होगी तो ज्यादा पैसे कमाने का फायदा क्या?
जवाब- यह बहुत महत्वपूर्ण सवाल है। ज्यादा पैसे कमाने का उद्देश्य जीवन को बेहतर बनाना है। लेकिन हमें क्वालिटी ऑफ लाइफ और महंगे खर्चों की आदत में फर्क समझना चाहिए, जैसेकि–
- बेहतर स्वास्थ्य, अच्छा खाना, सुरक्षित घर, कम तनाव, समय की बचत, परिवार के साथ वक्त- ये चीजें लाइफ क्वालिटी इम्प्रूव करती हैं।
- लेकिन दूसरों को प्रभावित करने के लिए हर साल महंगी कार, लेटेस्ट गैजेट खरीदने से खुशी नहीं मिलती। ये सिर्फ दिखावटी खर्च हैं।
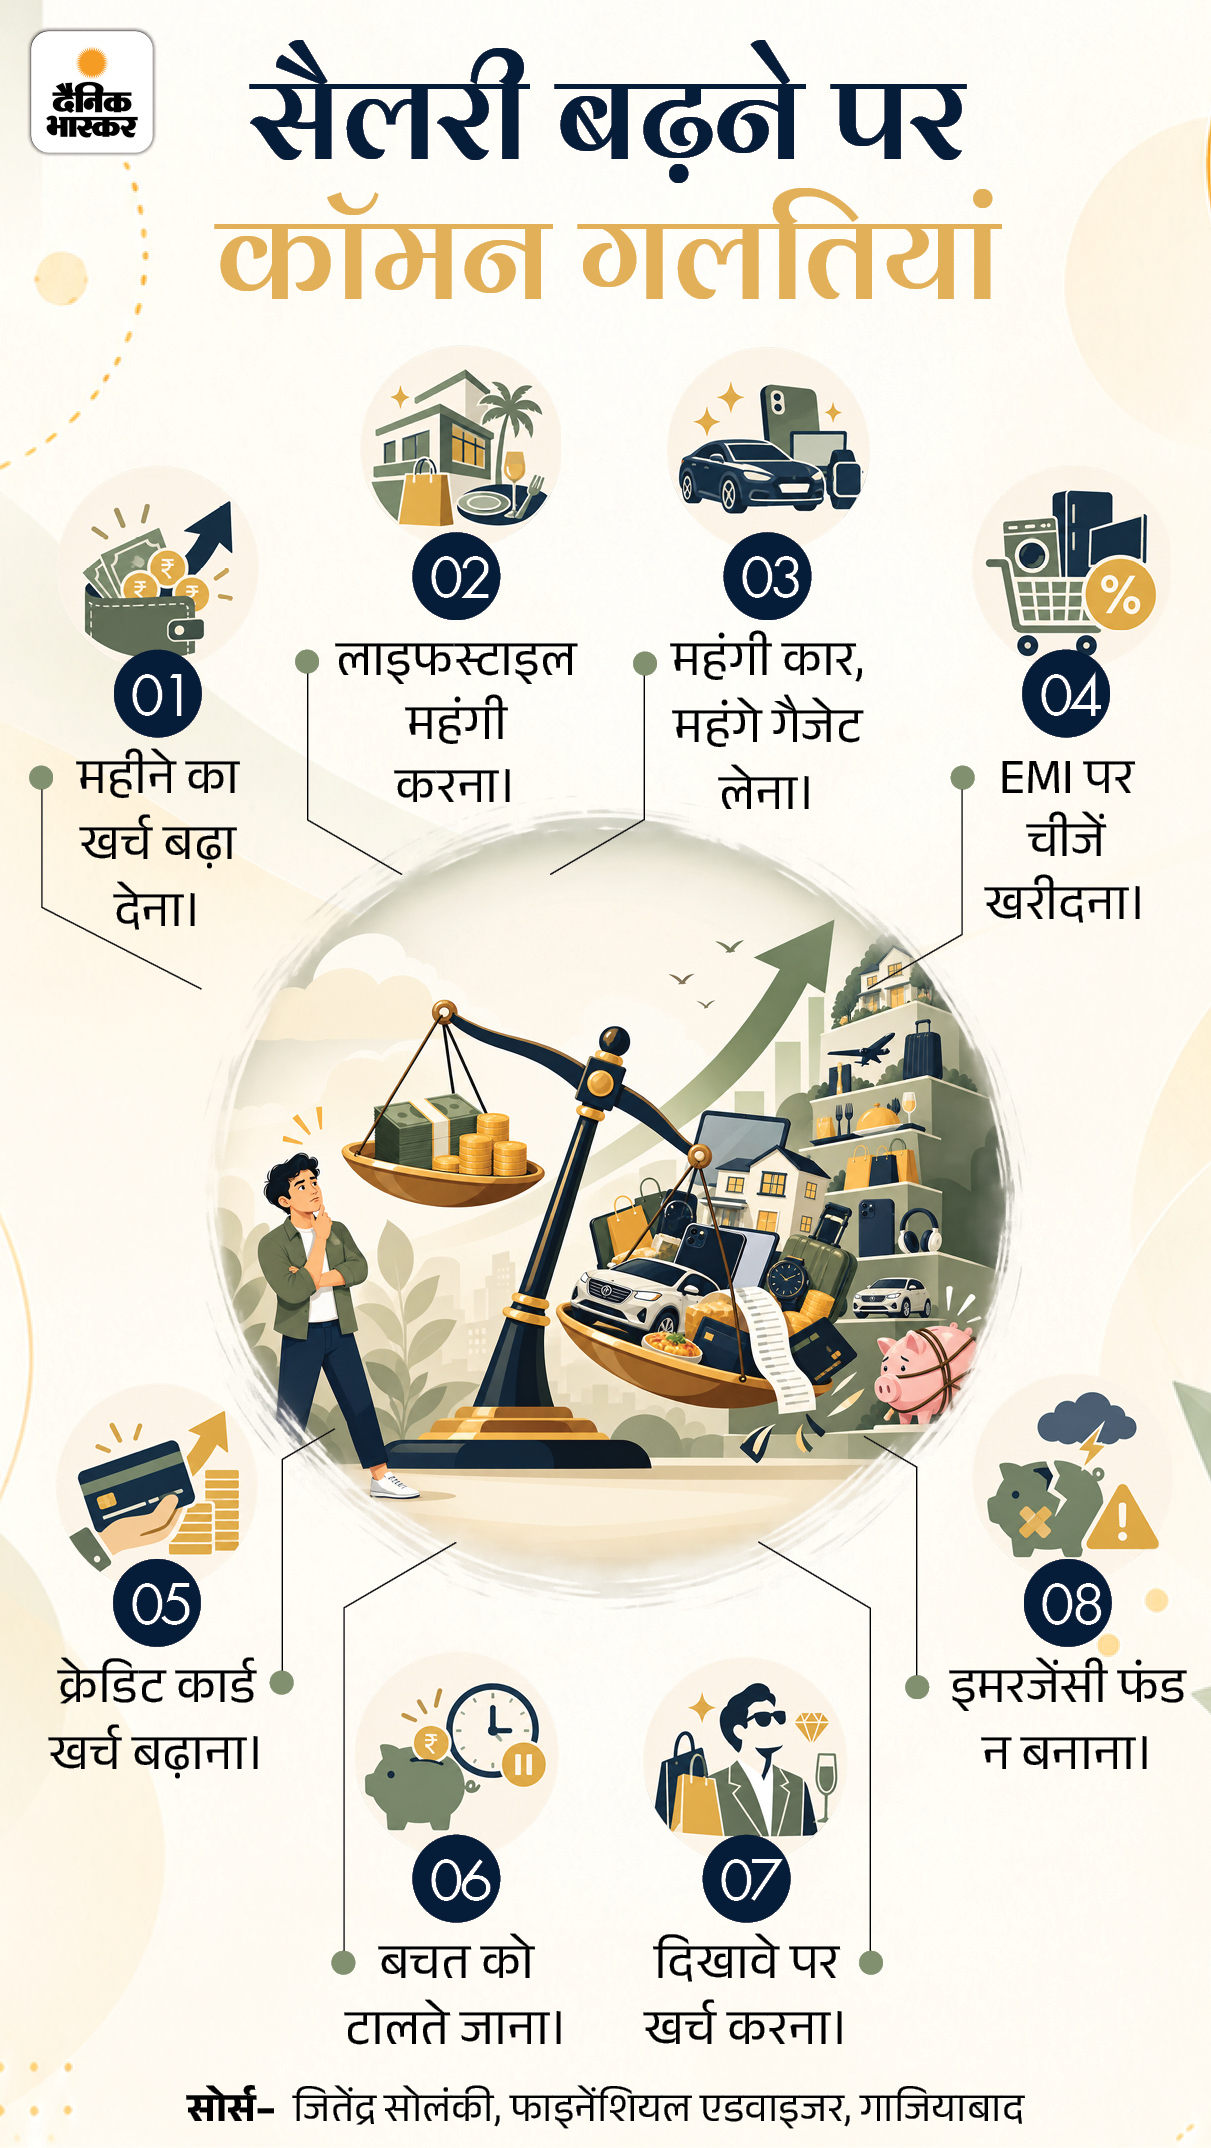
सवाल- सैलरी बढ़ने पर अमूमन लोग क्या कॉमन गलतियां करते हैं?
जवाब- सैलरी बढ़ने पर की गई कुछ कॉमन गलतियां लंबे समय में फाइनेंशियल प्रेशर बढ़ा सकती हैं। सभी गलतियां ग्राफिक में देखिए-
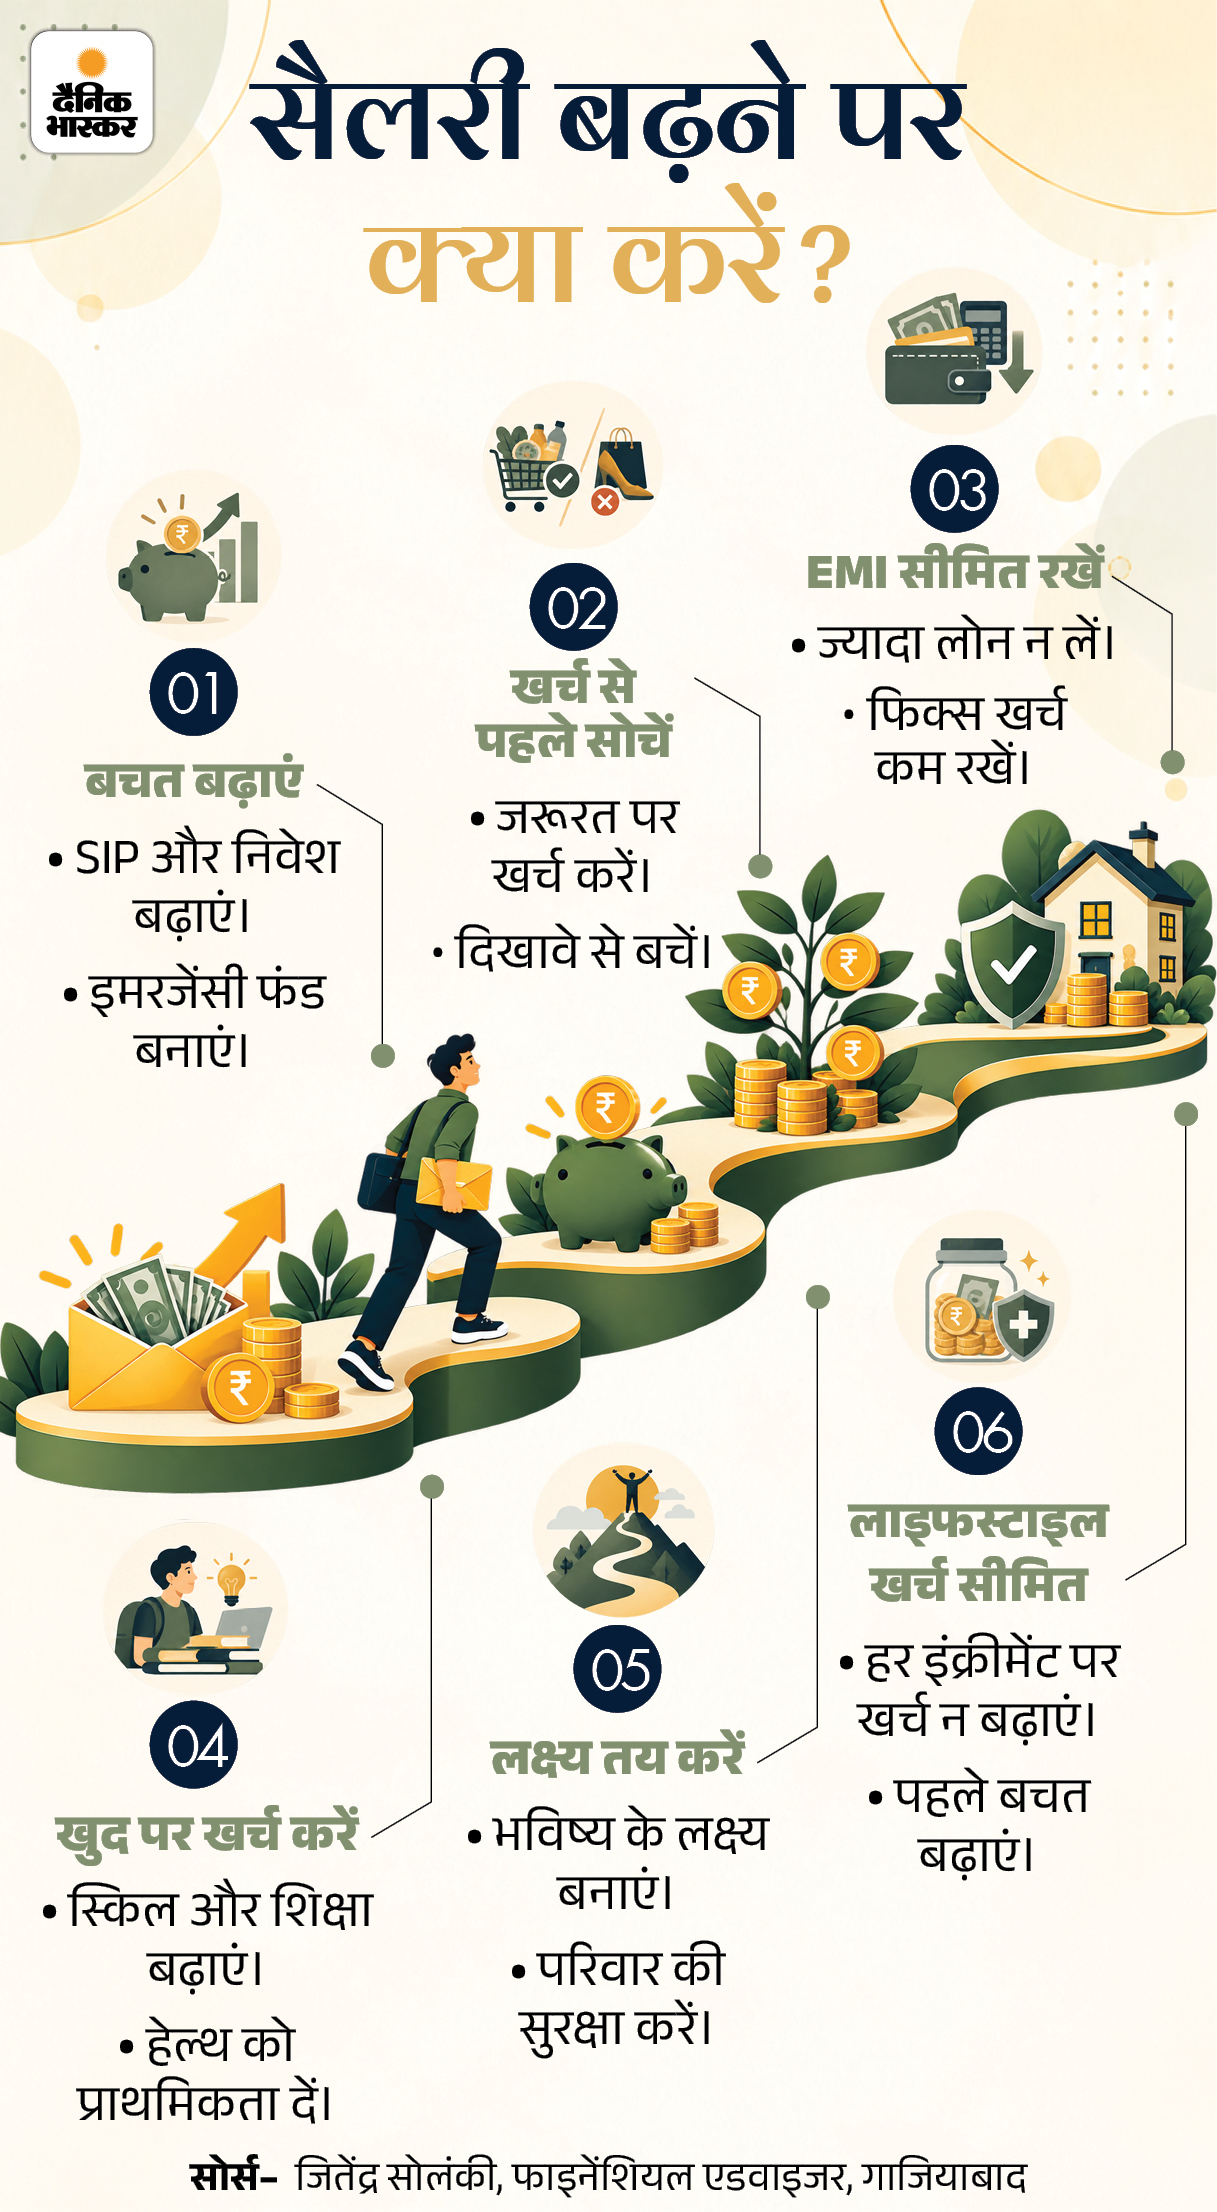
सवाल- सैलरी बढ़ने पर क्या करना चाहिए?
जवाब- इसका सबसे अच्छा तरीका यह है कि खर्च, बचत और भविष्य, तीनों का संतुलन बनाकर चलें। ग्राफिक में देखिए, सैलरी बढ़ने पर क्या करना चाहिए-
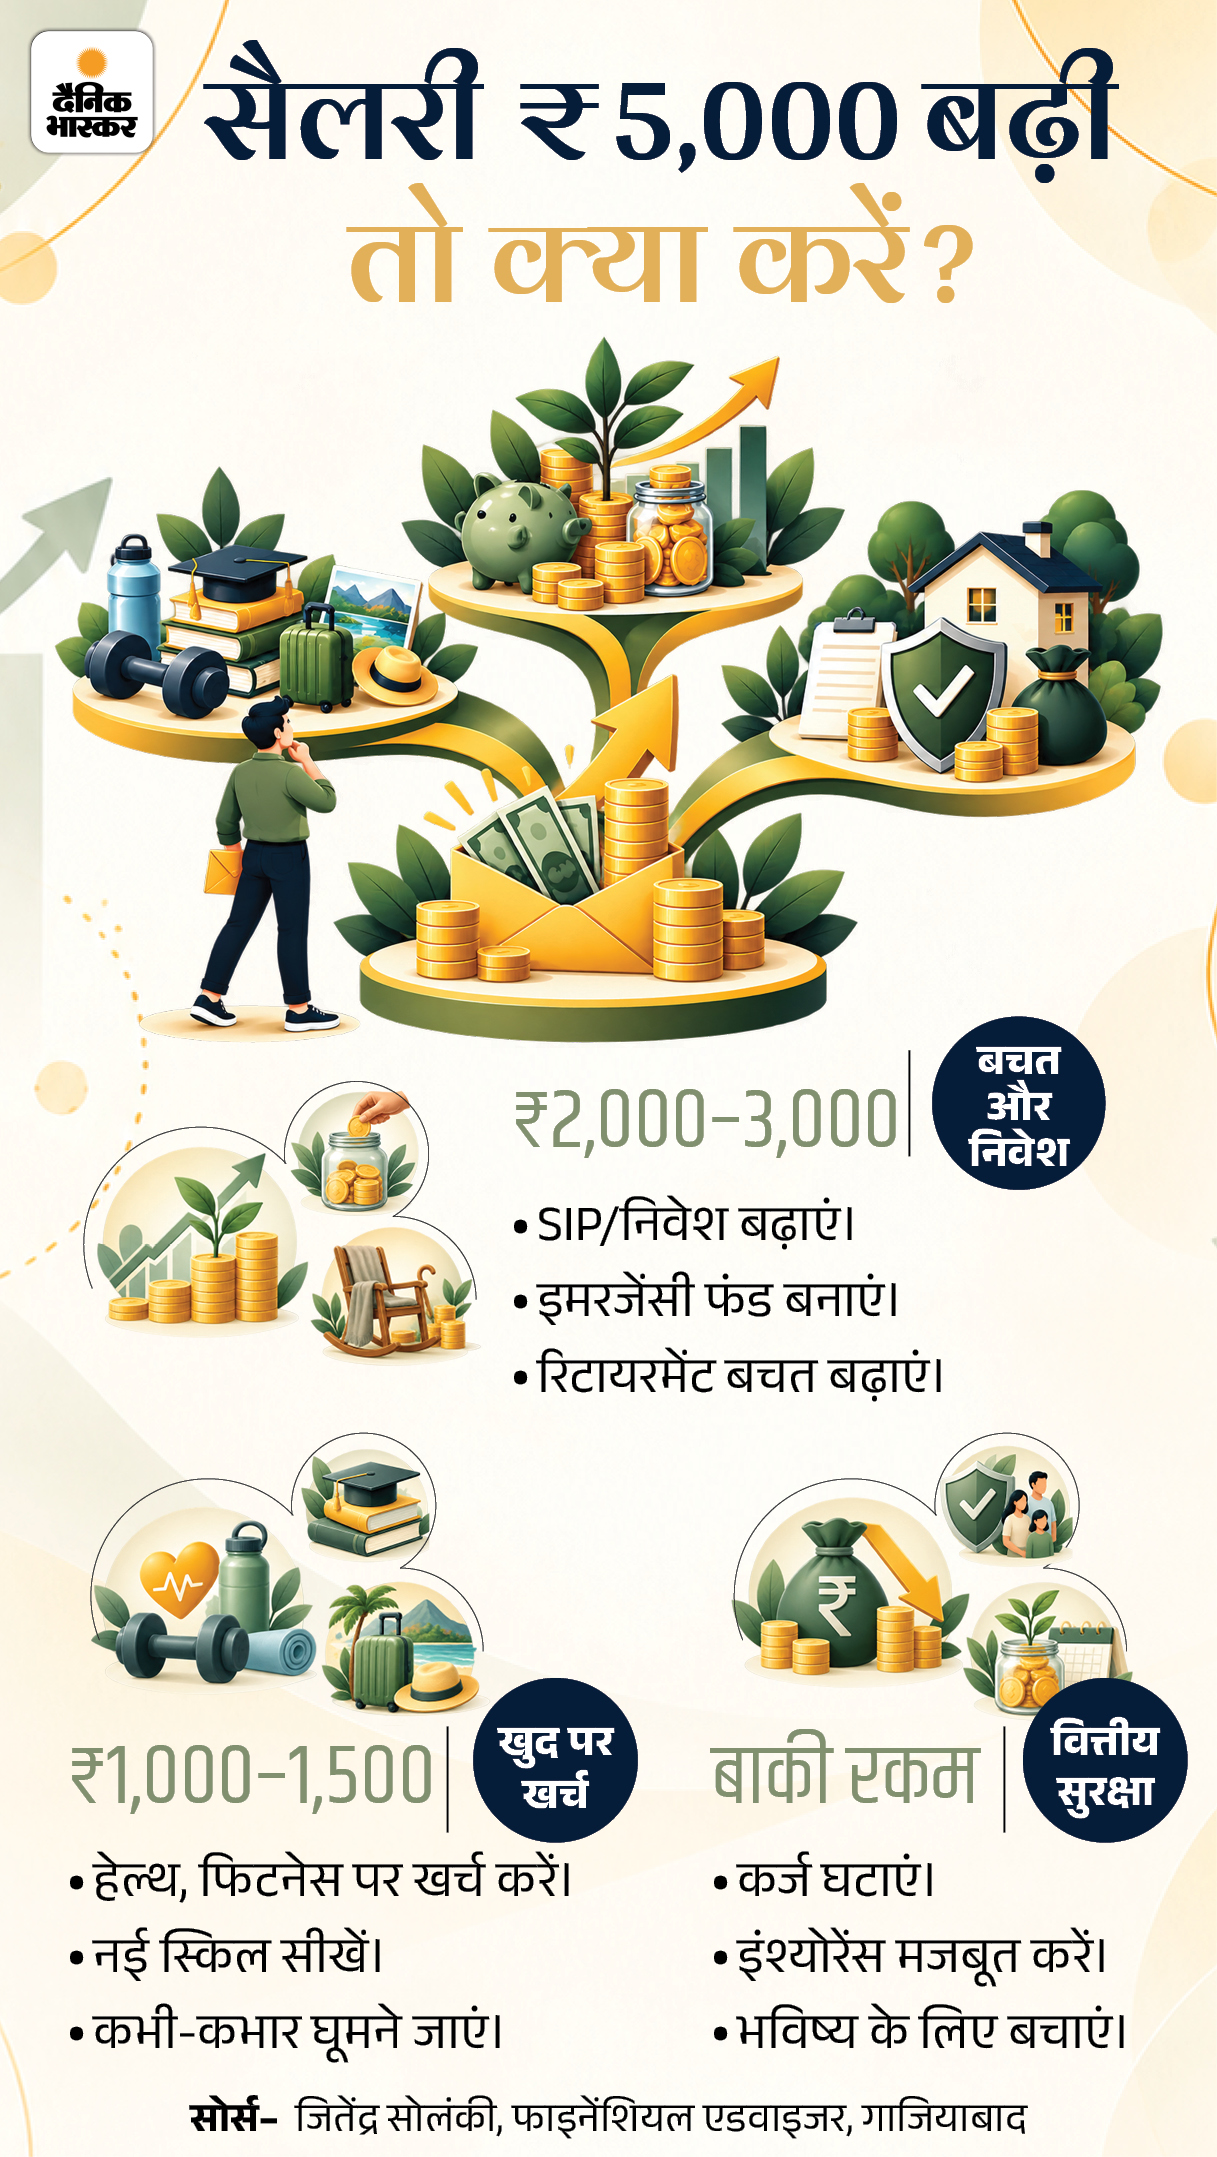
सवाल- फर्ज करिए कि मेरी सैलरी 40,000 रुपए है, जो बढ़कर 45,000 हो गई। तो एक स्मार्ट व्यक्ति बढ़े हुए 5,000 रुपए का क्या करेगा?
जवाब- इसका स्मार्ट तरीका ये है कि रुपयों को अपने गोल्स के हिसाब से कई हिस्सों में बांट लें। इसे ग्राफिक से समझिए-
सवाल- सैलरी में सेविंग और इन्वेस्टमेंट का रेशियो क्या होना चाहिए?
जवाब- कोई एक परफेक्ट रेशियो सब पर लागू नहीं होता, क्योंकि यह उम्र, जिम्मेदारी, शहर, परिवार और आय पर निर्भर करता है। हालांकि, पर्सनल फाइनेंस में 50-30-20 नियम का थंब रूल काफी पॉपुलर हैं। इसे ऐसे समझिए-
50% जरूरतें
किराया, खाना, बिल, यात्रा, EMI आदि।
20-30% बचत और निवेश
SIP, PF, इमरजेंसी फंड, रिटायरमेंट, इंश्योरेंस।
20-30% इच्छाएं
घूमना, मनोरंजन, शॉपिंग, बाहर खाना आदि।
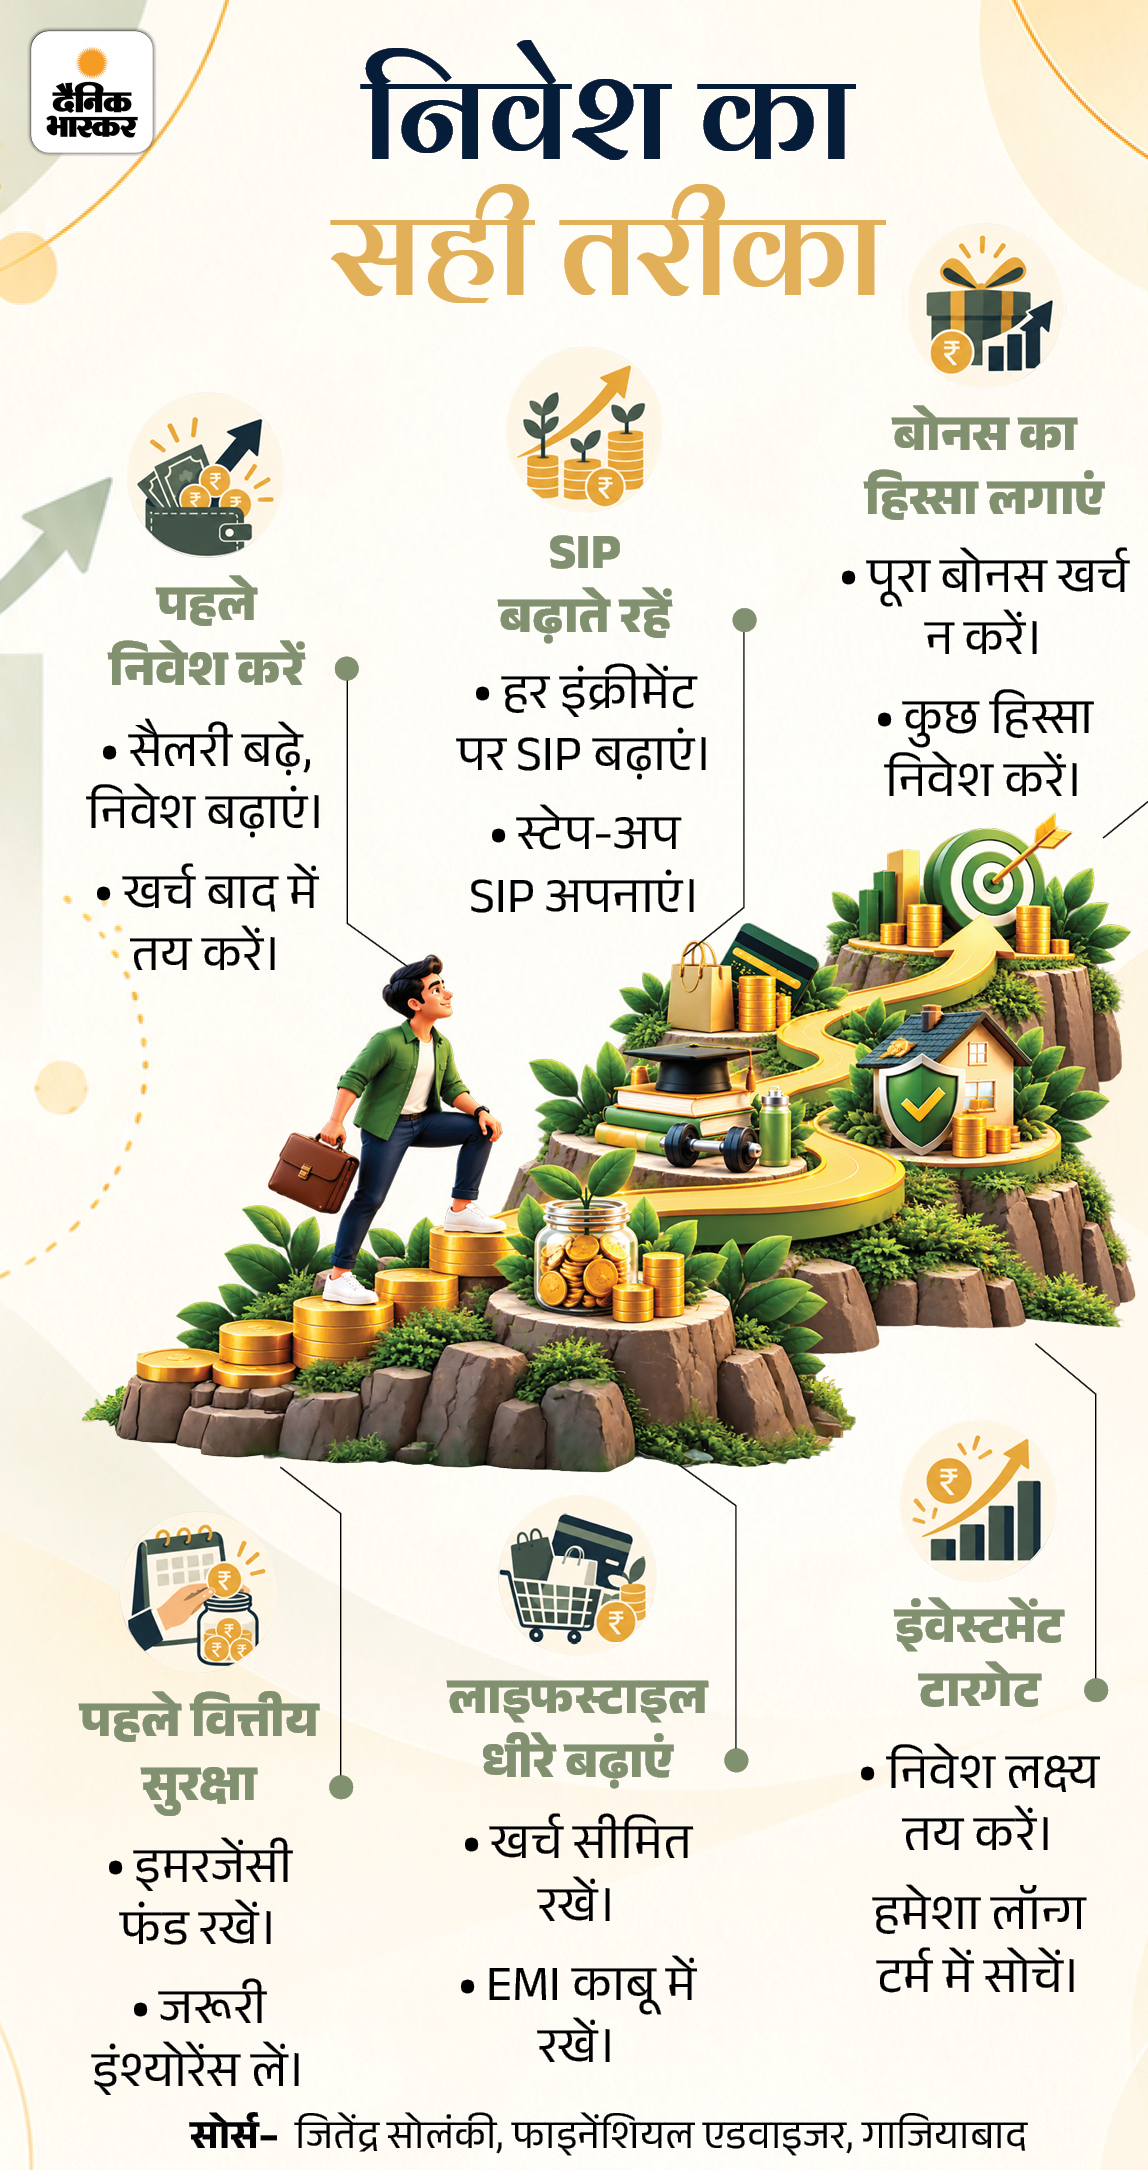
सवाल- सैलरी बढ़ने पर निवेश बढ़ाने का सही तरीका क्या है?
जवाब- इसका सबसे प्रभावी तरीका यह है कि निवेश को प्राथमिकता दें। ग्राफिक में सही तरीका देखिए-
सवाल- सैलरी बढ़ने पर कौन-से लोन लेने चाहिए और कौन से नहीं?
जवाब- इसे पॉइंटर्स से समझिए-
- ऐसा कर्ज बेहतर माना जाता है, जो भविष्य की आय, सुरक्षा या स्थिरता बढ़ाए।
- होम लोन तभी लें, जब EMI आय के सुरक्षित दायरे में हो।
- एजुकेशन या स्किल बढ़ाने वाले लोन लंबे समय में फायदेमंद हो सकते हैं।
- क्रेडिट कार्ड, पर्सनल लोन और दिखावे वाले खर्चों की EMI से बचना चाहिए।
सवाल- क्या सैलरी बढ़ने पर इंश्योरेंस कवर बढ़ाना भी जरूरी होता है?
जवाब- इसे पॉइंटर्स से समझिए–
- सैलरी बढ़ने के साथ व्यक्ति की जिम्मेदारियां भी बढ़ती हैं। इसलिए इंश्योरेंस कवर का रिव्यू जरूरी है।
- हेल्थ इंश्योरेंस का कवर मेडिकल इंफ्लेशन और बेहतर इलाज की जरूरतों के हिसाब से बढ़ाना चाहिए।
- टर्म इंश्योरेंस इतना होना चाहिए कि परिवार की आर्थिक सुरक्षा बनी रहे।
- शादी, बच्चों या होम लोन जैसी नई जिम्मेदारियों के बाद पुराना कवर अपर्याप्त हो सकता है।
- सिर्फ निवेश बढ़ाना ही नहीं, अपने पैसे को जोखिम से सुरक्षित रखना भी फाइनेंशियल प्लानिंग का जरूरी हिस्सा है।
सवाल- हर साल अपना फाइनेंशियल प्लान अपडेट करना क्यों जरूरी है?
जवाब- इसे पॉइंटर्स से समझिए-
- हर साल आय, खर्च, जिम्मेदारियां और फाइनेंशियल गोल बदलते रहते हैं।
- इसलिए फाइनेंशियल प्लान को अपडेट करते रहना जरूरी है।
- इससे निवेश, इंश्योरेंस, टैक्स और बचत सही दिशा में बने रहते हैं।
- रेगुलर रिव्यू करने से भविष्य की जरूरतों, महंगाई और अचानक आने वाले फाइनेंशियल रिस्क के लिए बेहतर तैयारी हो पाती है।
सवाल- क्या सैलरी बढ़ने पर लाइफस्टाइल अपग्रेड नहीं करनी चाहिए?
जवाब- सैलरी बढ़ने पर बेहतर जीवन जीना गलत नहीं है, लेकिन खर्च आय से ज्यादा नहीं बढ़ाना चाहिए। समझदारी यह है कि बढ़ी हुई कमाई का कुछ हिस्सा लाइफस्टाइल सुधारने में और बड़ा हिस्सा बचत व निवेश में लगाया जाए। संतुलित खर्च ही लंबे समय में आर्थिक सुरक्षा और बेहतर जीवन देता है।
सवाल- क्या रिटायरमेंट के बारे में अभी से सोचना जरूरी है?
जवाब- हां, रिटायरमेंट प्लानिंग जितनी जल्दी शुरू होती है, उतना बड़ा फायदा कंपाउंडिंग से मिलता है। कम उम्र में छोटा निवेश भी लंबे समय में बड़ी रकम बना सकता है। जल्दी योजना बनाने से भविष्य में आर्थिक दबाव कम रहता है। साथ ही व्यक्ति बिना दूसरों पर निर्भर हुए आरामदायक और सुरक्षित जीवन जी सकता है।
……………………….
ग्राफिक- महेंद्र वर्मा
……………………….
ये खबर भी पढ़ें…
आपका पैसा- इमरजेंसी में पैसों की जरूरत है:अपने प्रोविडेंट फंड पर लें बैंक से सस्ता लोन, जानें नियम और लेने का पूरा प्रोसेस
इमरजेंसी में पैसों की जरूरत पड़ने पर ज्यादातर लोग दोस्त-रिश्तेदार, क्रेडिट कार्ड या पर्सनल लोन से कर्ज लेने के बारे में सोचते हैं। लेकिन अगर आपके पास PPF (पब्लिक प्रोविडेंट फंड) अकाउंट है, तो आपके पास कम ब्याज पर कर्ज लेने का एक और विकल्प मौजूद है। पूरी खबर पढ़ें…