

16 मिनट पहले
- कॉपी लिंक
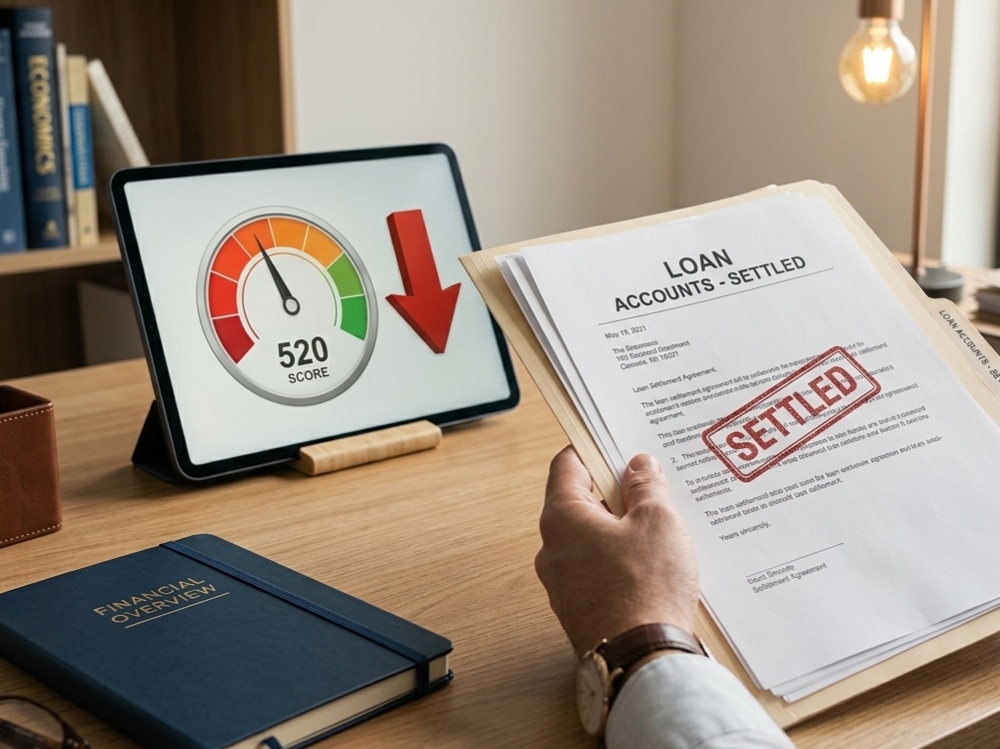
पूरा लोन नहीं चुकाने पर कई लोग बैंक के साथ ‘सेटलमेंट’ कर लेते हैं। उस समय तो लगता है कि वित्तीय बोझ खत्म हो गया, लेकिन भविष्य में जब नए लोन या क्रेडिट कार्ड की जरूरत पड़ती है, तब परेशानी हो सकती है। बैंक आपके आवेदन को खारिज कर सकते हैं।
‘सेटल्ड’ और ‘क्लोज्ड’ स्टेटस में क्या अंतर है?
जब कोई ग्राहक अपने लोन की पूरी रकम ब्याज सहित चुका देता है, तो बैंक उस खाते को ‘क्लोज्ड’ मार्क करता है। इसका मतलब है कि ग्राहक ने अपनी जिम्मेदारी पूरी तरह से निभाई है।
दूसरी तरफ, जब कोई ग्राहक पूरा लोन नहीं चुका पाता और बैंक मूल बकाया राशि से कम पैसों पर खाता बंद करने के लिए सहमत होता है, तो उसे ‘सेटल्ड’ मार्क किया जाता है।
आसान शब्दों में कहें तो सेटलमेंट का मतलब है कि बैंक ने अपने नुकसान को स्वीकार करते हुए मामला सुलझाया है।
नए लोन आवेदन पर कैसे पड़ता है असर?
भविष्य में जब भी आप किसी नए लोन या क्रेडिट कार्ड के लिए अप्लाई करते हैं, तो बैंक सबसे पहले आपकी क्रेडिट रिपोर्ट के ‘अकाउंट इंफॉर्मेशन’ सेक्शन की जांच करते हैं।
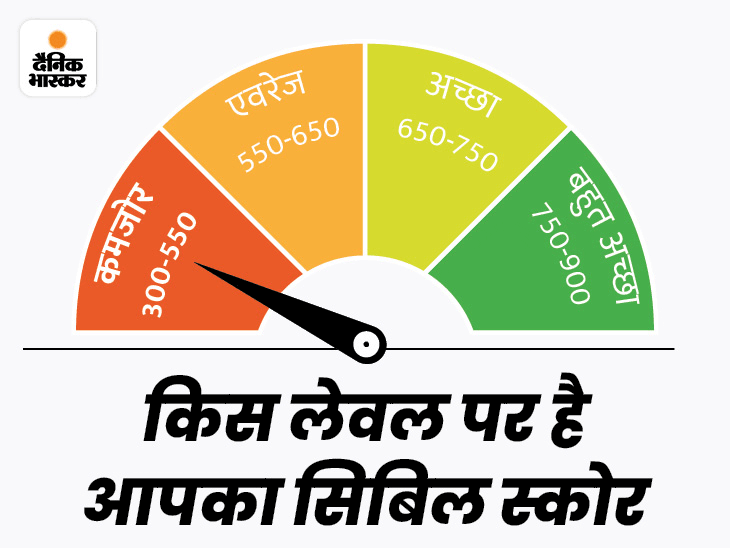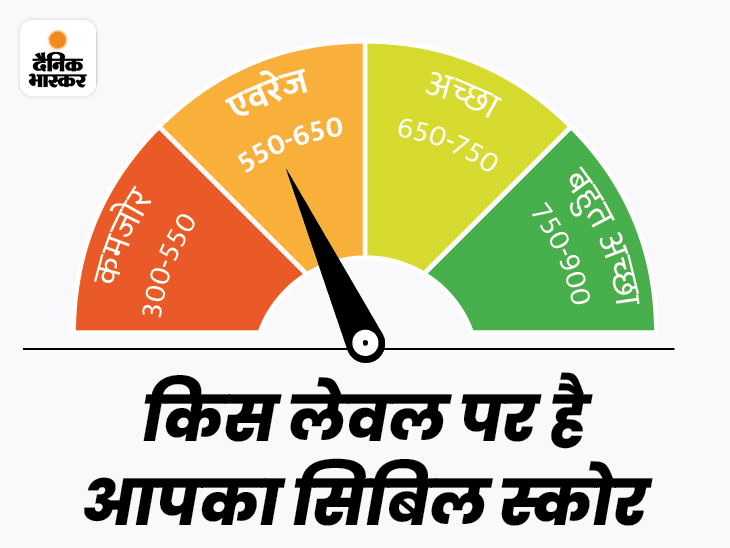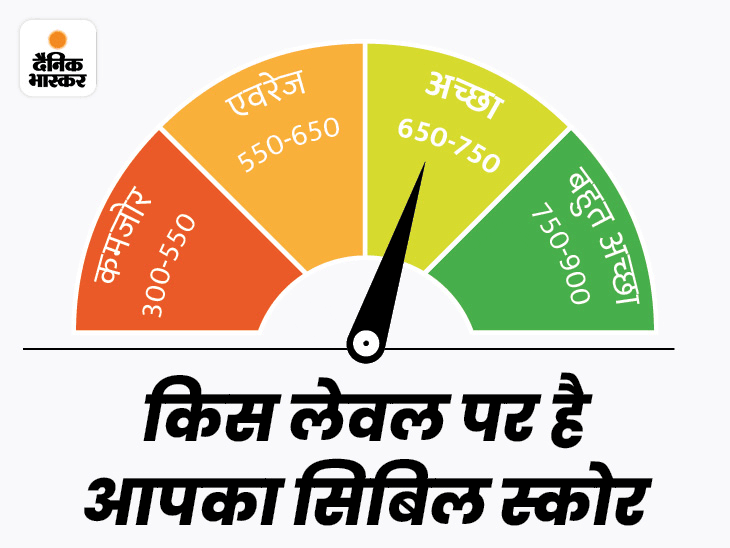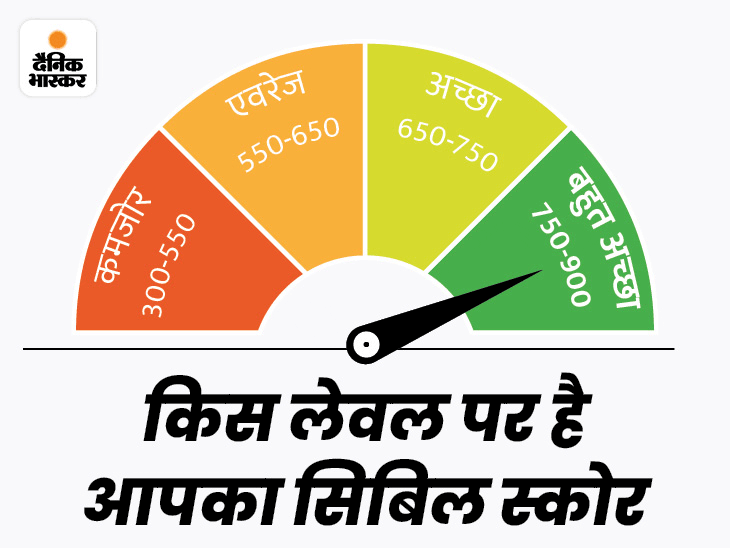
यदि वहां किसी पुराने लोन पर ‘सेटल्ड’ लिखा होता है, तो बैंक आपको ‘हाई रिस्क’ कस्टमर मानते हैं। सेटल्ड स्टेटस की वजह से सिबिल स्कोर भी कम रहता है। बैंकों को लगता है कि जिस ग्राहक ने पहले पूरा भुगतान नहीं किया, वह दोबारा भी ऐसा कर सकता है। इस कारण होम लोन या पर्सनल लोन के आवेदन तुरंत खारिज कर दिए जाते हैं।
उदाहरण से समझें यह कैसे काम करता है
मान लीजिए किसी व्यक्ति ने यूरोप यात्रा के लिए ₹5 लाख का पर्सनल लोन लिया। कुछ समय तक ईएमआई सही समय पर दी, लेकिन बाद में किसी कारण बचे हुए ₹3 लाख नहीं चुका सका।
बैंक ने बातचीत के बाद ₹1.5 लाख के सेटलमेंट पर लोन खत्म करने की सहमति दे दी। ग्राहक को लगा कि उसकी देनदारी खत्म हो गई, लेकिन जब उसने कुछ साल बाद होम लोन के लिए अप्लाई किया, तो उसकी अर्जी खारिज कर दी गई। कारण था- सिबिल रिपोर्ट में दर्ज ‘सेटल्ड’ स्टेटस।
‘सेटल्ड’ को ‘क्लोज्ड’ में बदलने का तरीका क्या है?
यदि आपकी आर्थिक स्थिति पहले से बेहतर हो गई है और आप अपनी क्रेडिट प्रोफाइल सुधारना चाहते हैं, तो इन स्टेप्स को फॉलो करें:
- बची हुई रकम जमा करें: सबसे पहले अपने पुराने बैंक जाएं और उनसे कहें कि सेटलमेंट के वक्त जो पैसे माफ किए गए थे, आप उन्हें चुकाना चाहते हैं। बैंक को बकाया पैसा जमा कर दें।
- नो ऑब्जेक्शन सर्टिफिकेट लें: पूरा पैसा चुकाने के बाद बैंक से ‘No Dues Certificate’ या NOC जरूर ले लें। यही इस बात का सबूत है कि अब बैंक का आप पर कोई बकाया नहीं है।
- CIBIL पर शिकायत डालें: CIBIL की ऑफिशियल वेबसाइट पर जाएं और शिकायत दर्ज करें वाले ऑप्शन पर क्लिक करें। वहां बैंक से मिली NOC की जानकारी भर दें।
- 30 दिन में स्टेटस बदल जाएगा: CIBIL आपके बैंक से संपर्क करके सब चेक करेगा। बैंक की तरफ से हरी झंडी मिलते ही आपकी रिपोर्ट से ‘सेटल्ड’ की जगह ‘क्लोज्ड’ लिख दिया जाएगा।