

- Hindi News
- Lifestyle
- Financial Future Planning; Budget In 25 Investment Goals Rules | Lifestyle Inflation
5 मिनट पहलेलेखक: अदिति ओझा
- कॉपी लिंक
25 साल की उम्र में ज्यादातर लोग अपने करियर पर फोकस कर रहे होते हैं। यही समय फाइनेंशियल प्लानिंग की मजबूत नींव रखने का भी होता है। इस उम्र में लिया गया सही फाइनेंशियल डिसीजन आगे चलकर बड़ा फंड बनाने में मदद करता है।
कई युवा कमाई शुरू करने के बाद बिना किसी प्लानिंग के खर्च और बचत करते हैं। ऐसे में वे भविष्य की आर्थिक जरूरतों के लिए समय रहते प्लानिंग नहीं कर पाते। जबकि करियर की शुरुआत में सही फाइनेंशियल हैबिट्स से भविष्य की आर्थिक सुरक्षा मजबूत हो सकती है।
इसलिए आज ‘आपका पैसा’ में सही फाइनेंशियल प्लानिंग की बात करेंगे। साथ ही जानेंगे कि-
- निवेश के लिए कौन-से विकल्प चुनें?
- कितना इमरजेंसी फंड रखें?
एक्सपर्ट: जितेंद्र सोलंकी, फाइनेंशियल एडवाइजर, गाजियाबाद
सवाल- 25 साल की उम्र में फाइनेंशियल प्लानिंग की शुरुआत कहां से करनी चाहिए?
जवाब- इसे पॉइंटर्स से समझिए-
- सबसे पहले अपने शॉर्ट टर्म और लॉन्ग टर्म फाइनेंशियल गोल तय करें।
- हर महीने अपनी इनकम और खर्च का हिसाब रखें, ताकि बचत और निवेश के लिए सही रकम तय कर सकें।
- कम-से-कम 3 से 6 महीने के खर्च के बराबर इमरजेंसी फंड बनाने का लक्ष्य रखें।
- हेल्थ इंश्योरेंस और जरूरत हो तो टर्म इंश्योरेंस लेकर अपनी फाइनेंशियल सिक्योरिटी सुनिश्चित करें।
- अपने गोल और रिस्क लेने की क्षमता के हिसाब से निवेश शुरू करें।
- क्रेडिट कार्ड का इस्तेमाल सोच-समझकर करें और ज्यादा ब्याज वाले कर्ज से बचें।
- सैलरी बढ़ने के साथ अपनी बचत और निवेश की रकम भी धीरे-धीरे बढ़ाते रहें।
निवेश जितनी जल्दी शुरू करेंगे, उतना ज्यादा कंपाउंडिंग का फायदा मिलेगा। इससे लंबे समय में बड़ा कॉर्पस तैयार करने में मदद मिलती है।
सवाल- निवेश शुरू करने से पहले फाइनेंशियल गोल तय करना क्यों जरूरी है?
जवाब- इसे पॉइंटर्स से समझिए-
- गोल तय करने से निवेश का मकसद साफ रहता है।
- अपने लक्ष्य के हिसाब से सही निवेश की अवधि और विकल्प चुनना आसान होता है।
- गोल के आधार पर हर महीने कितनी रकम निवेश करनी है, यह तय कर सकते हैं।
- लक्ष्य तय होने से जरूरत से ज्यादा रिस्क लेने से बच सकते हैं।
- बाजार में उतार-चढ़ाव होने पर भी जल्दबाजी में गलत फैसले लेने से बचते हैं।
- अपने तय लक्ष्य के मुकाबले निवेश की प्रोग्रेस आसानी से ट्रैक कर सकते हैं।
- स्पष्ट गोल होने से निवेश में अनुशासन बना रहता है।
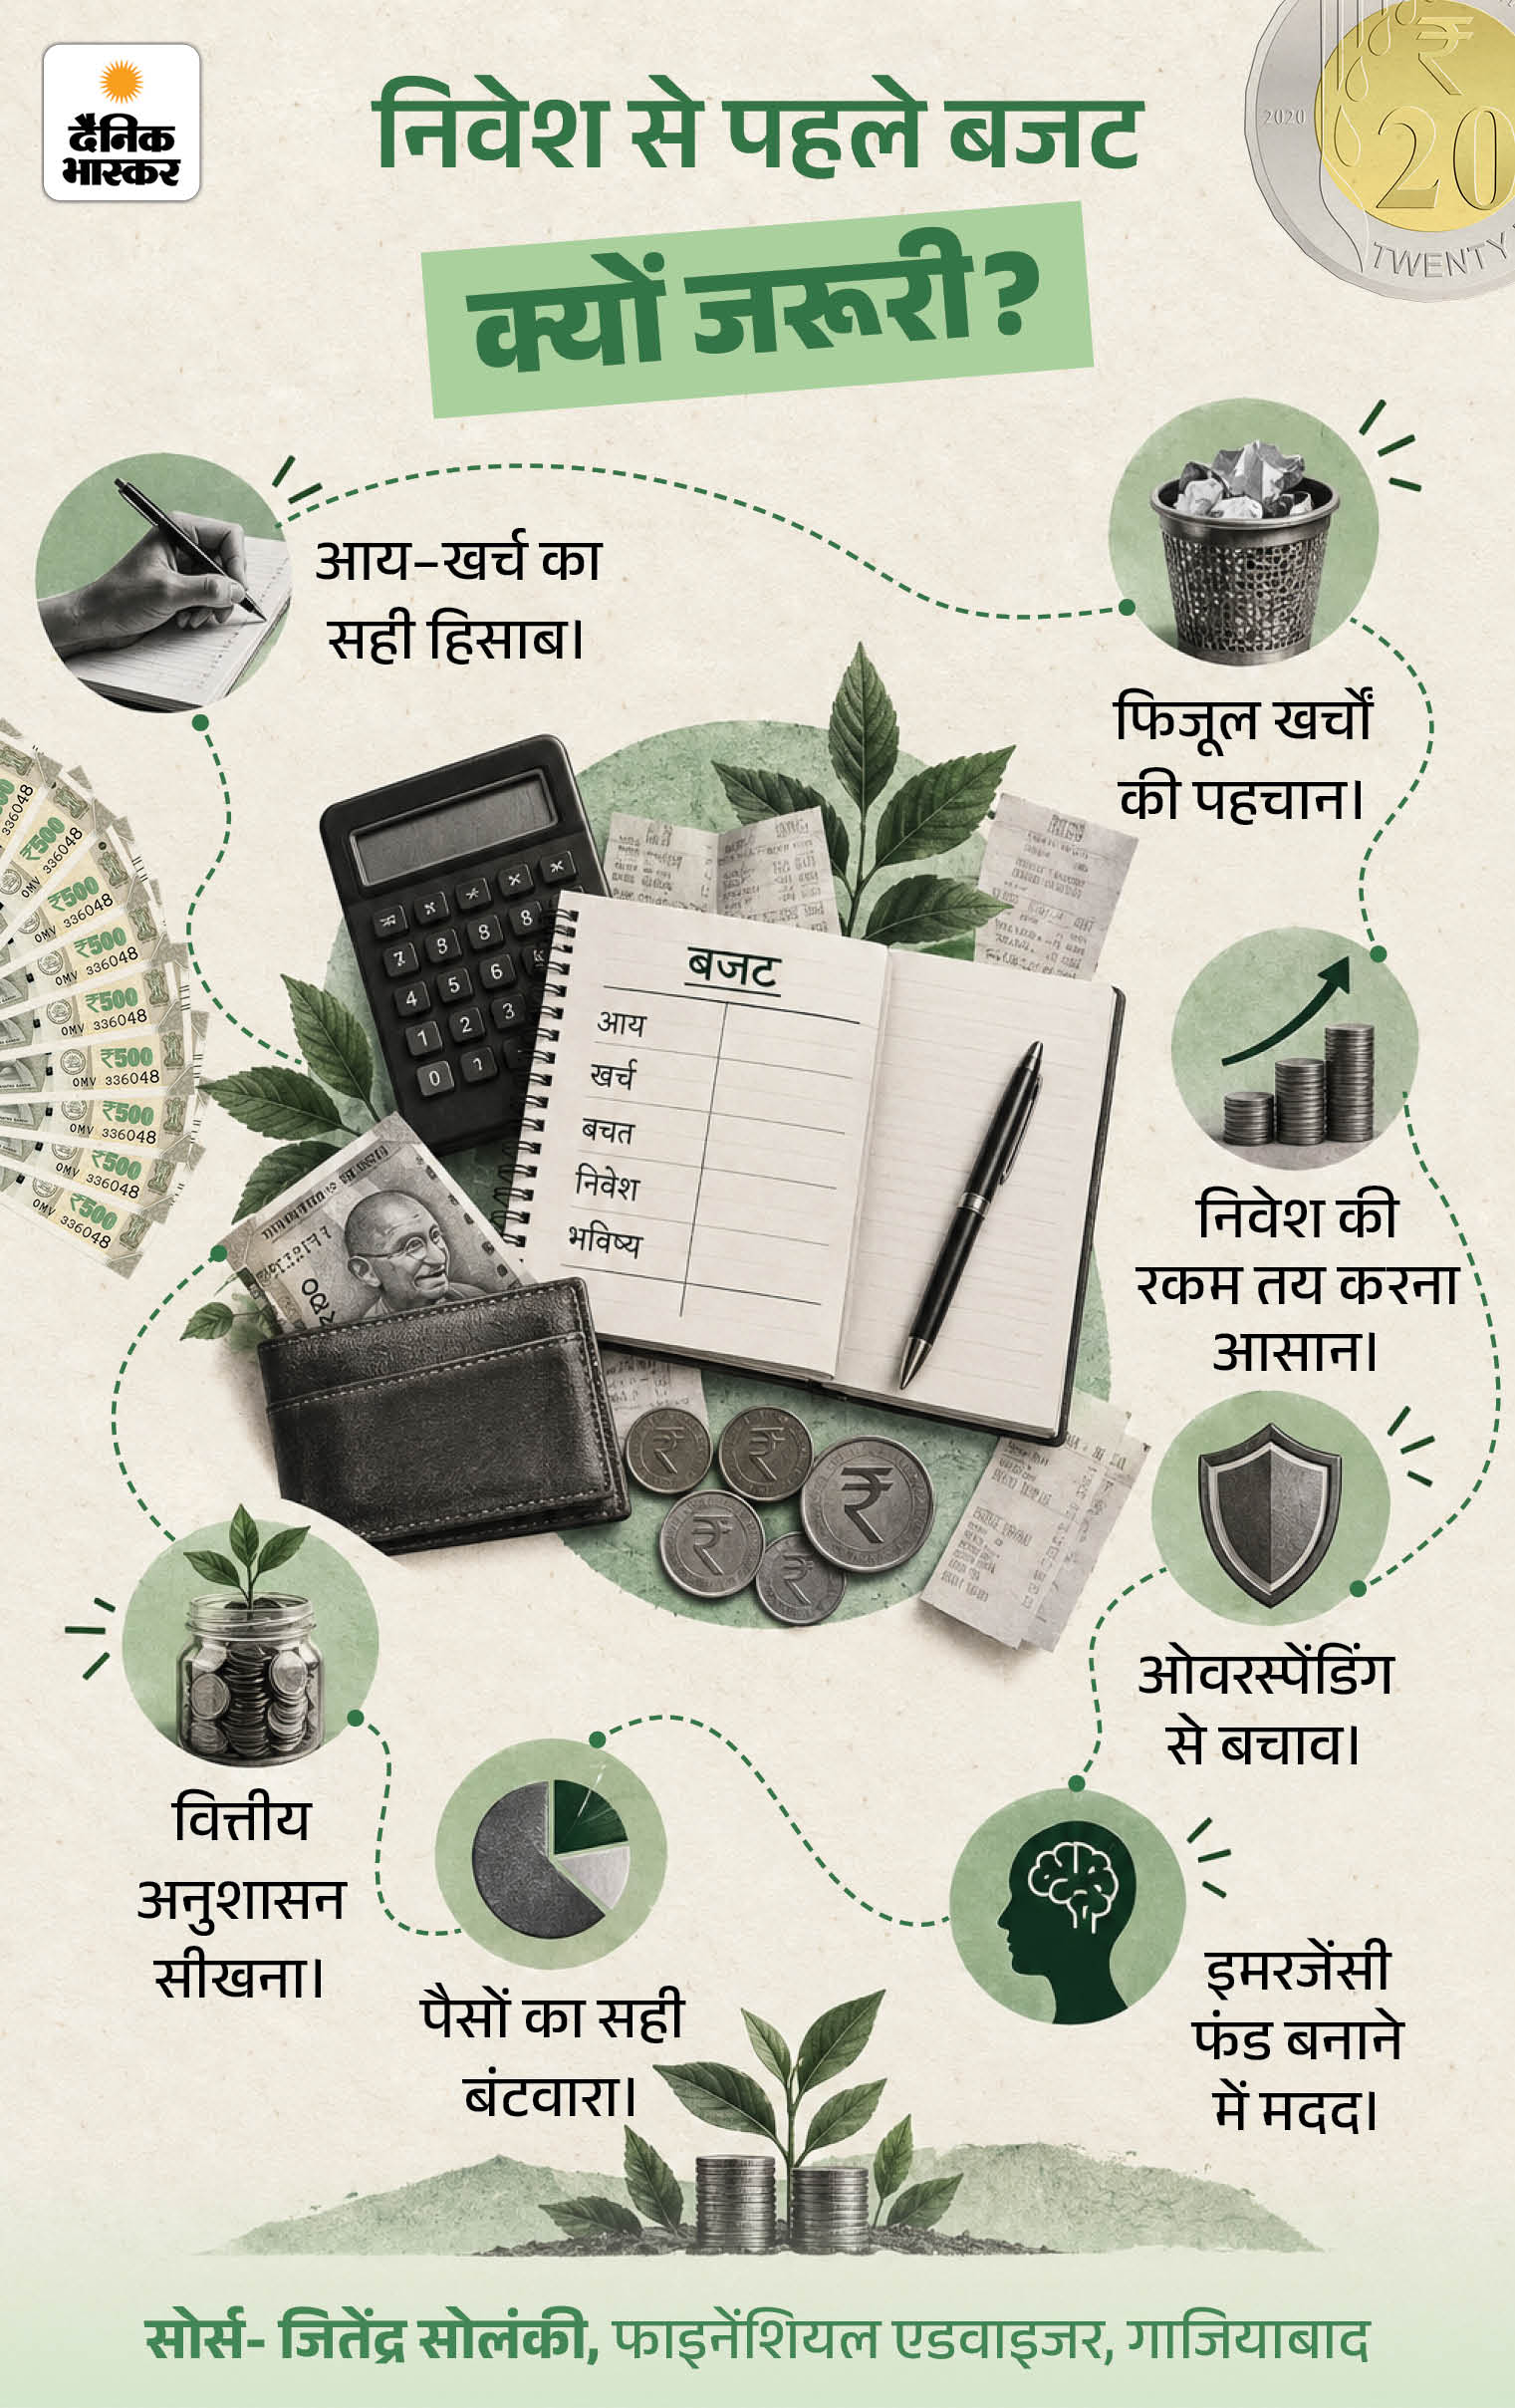
सवाल- निवेश शुरू करने से पहले बजट बनाना क्यों जरूरी है?
जवाब- इससे आय और खर्च का सही आकलन होता है। बजट यह समझने में मदद करता है कि हर महीने कितना पैसा बचाया और निवेश किया जा सकता है। ग्राफिक में देखिए-
सवाल- 50:30:20 नियम क्या है? क्या यह सभी पर लागू होता है?
जवाब- यह एक एक पॉपुलर बजटिंग रूल है। यह आय को जरूरतों, इच्छाओं और बचत-निवेश के बीच बांटने का आसान तरीका है। इसके तहत-
- आय का 50% हिस्सा जरूरी खर्चों के लिए रखा जाता है।
- आय का 30% हिस्सा इच्छाओं और लाइफस्टाइल पर खर्च किया जाता है।
- आय का 20% हिस्सा बचत और निवेश के लिए रखा जाता है।
यह नियम खर्च और बचत के बीच संतुलन बनाने में मदद करता है।
ध्यान रखें, जिन लोगों की आय कम है या जिनके बड़े फाइनेंशियल गोल्स हैं, उन्हें इस रेशियो में बदलाव करना पड़ सकता है।
सवाल- लाइफस्टाइल इंफ्लेशन क्या है और युवा इससे कैसे बच सकते हैं?
जवाब- जब आय बढ़ने के साथ व्यक्ति अपना खर्च भी बढ़ा देता है तो उसे लाइफस्टाइल इंफ्लेशन कहते हैं। इससे कमाई बढ़ने के बावजूद बचत और निवेश की रफ्तार नहीं बढ़ पाती है। कुछ तरीके अपनाकर युवा इससे बच सकते हैं। इसके लिए-
- सैलरी बढ़े तो निवेश भी बढ़ाएं।
- जरूरत और इच्छा में फर्क समझें।
- हर खर्च का बजट तय करें।
- दिखावे के खर्चों से बचें।
- फाइनेंशियल गोल्स पर फोकस रखें।
- खर्चों को रेगुलर रिव्यू करें।
सवाल- क्रेडिट कार्ड का गलत इस्तेमाल फाइनेंशियल रोडमैप को कैसे बिगाड़ सकता है?
जवाब- क्रेडिट कार्ड के गलत इस्तेमाल से होने वाले नुकसान को पॉइंटर्स में समझिए-
- इससे कर्ज का बोझ बढ़ सकता है।
- जरूरत से ज्यादा खर्च करने की आदत पड़ सकती है।
- बकाया राशि पर ज्यादा ब्याज देना पड़ सकता है।
- बढ़ते कर्ज के कारण बचत और निवेश के लिए कम पैसा बचता है।
- इमरजेंसी फंड बनाने में परेशानी हो सकती है।
- क्रेडिट कार्ड का बकाया समय पर नहीं चुकाने से क्रेडिट स्कोर खराब हो सकता है।
- खराब क्रेडिट स्कोर के कारण भविष्य में लोन लेना महंगा या मुश्किल हो सकता है।
- फाइनेंशियल गोल्स हासिल करने में देरी हो सकती है।
सवाल- इमरजेंसी फंड क्या होता है? 25 साल की उम्र में कम-से-कम कितना इमरजेंसी फंड होना चाहिए?
जवाब- इमरजेंसी फंड अचानक आने वाली फाइनेंशियल क्राइसिस से निपटने में मदद करता है। ऐसे में-
- 25 साल की उम्र में कम-से-कम 3-6 महीने के जरूरी खर्च के बराबर इमरजेंसी फंड बनाने का लक्ष्य रखें।
- नौकरी की स्थिरता, आय के सोर्स और पारिवारिक जिम्मेदारियों के अनुसार इस फंड काे बढ़ाया जा सकता है।
- फंड की रकम तय करते समय केवल जरूरी खर्चों को शामिल करें।
- इस पैसे का इस्तेमाल सिर्फ इमरजेंसी में करें, सामान्य खर्चों के लिए नहीं।
- फंड को ऐसी जगह रखें, जहां से जरूरत पड़ने पर तुरंत निकाला जा सके।
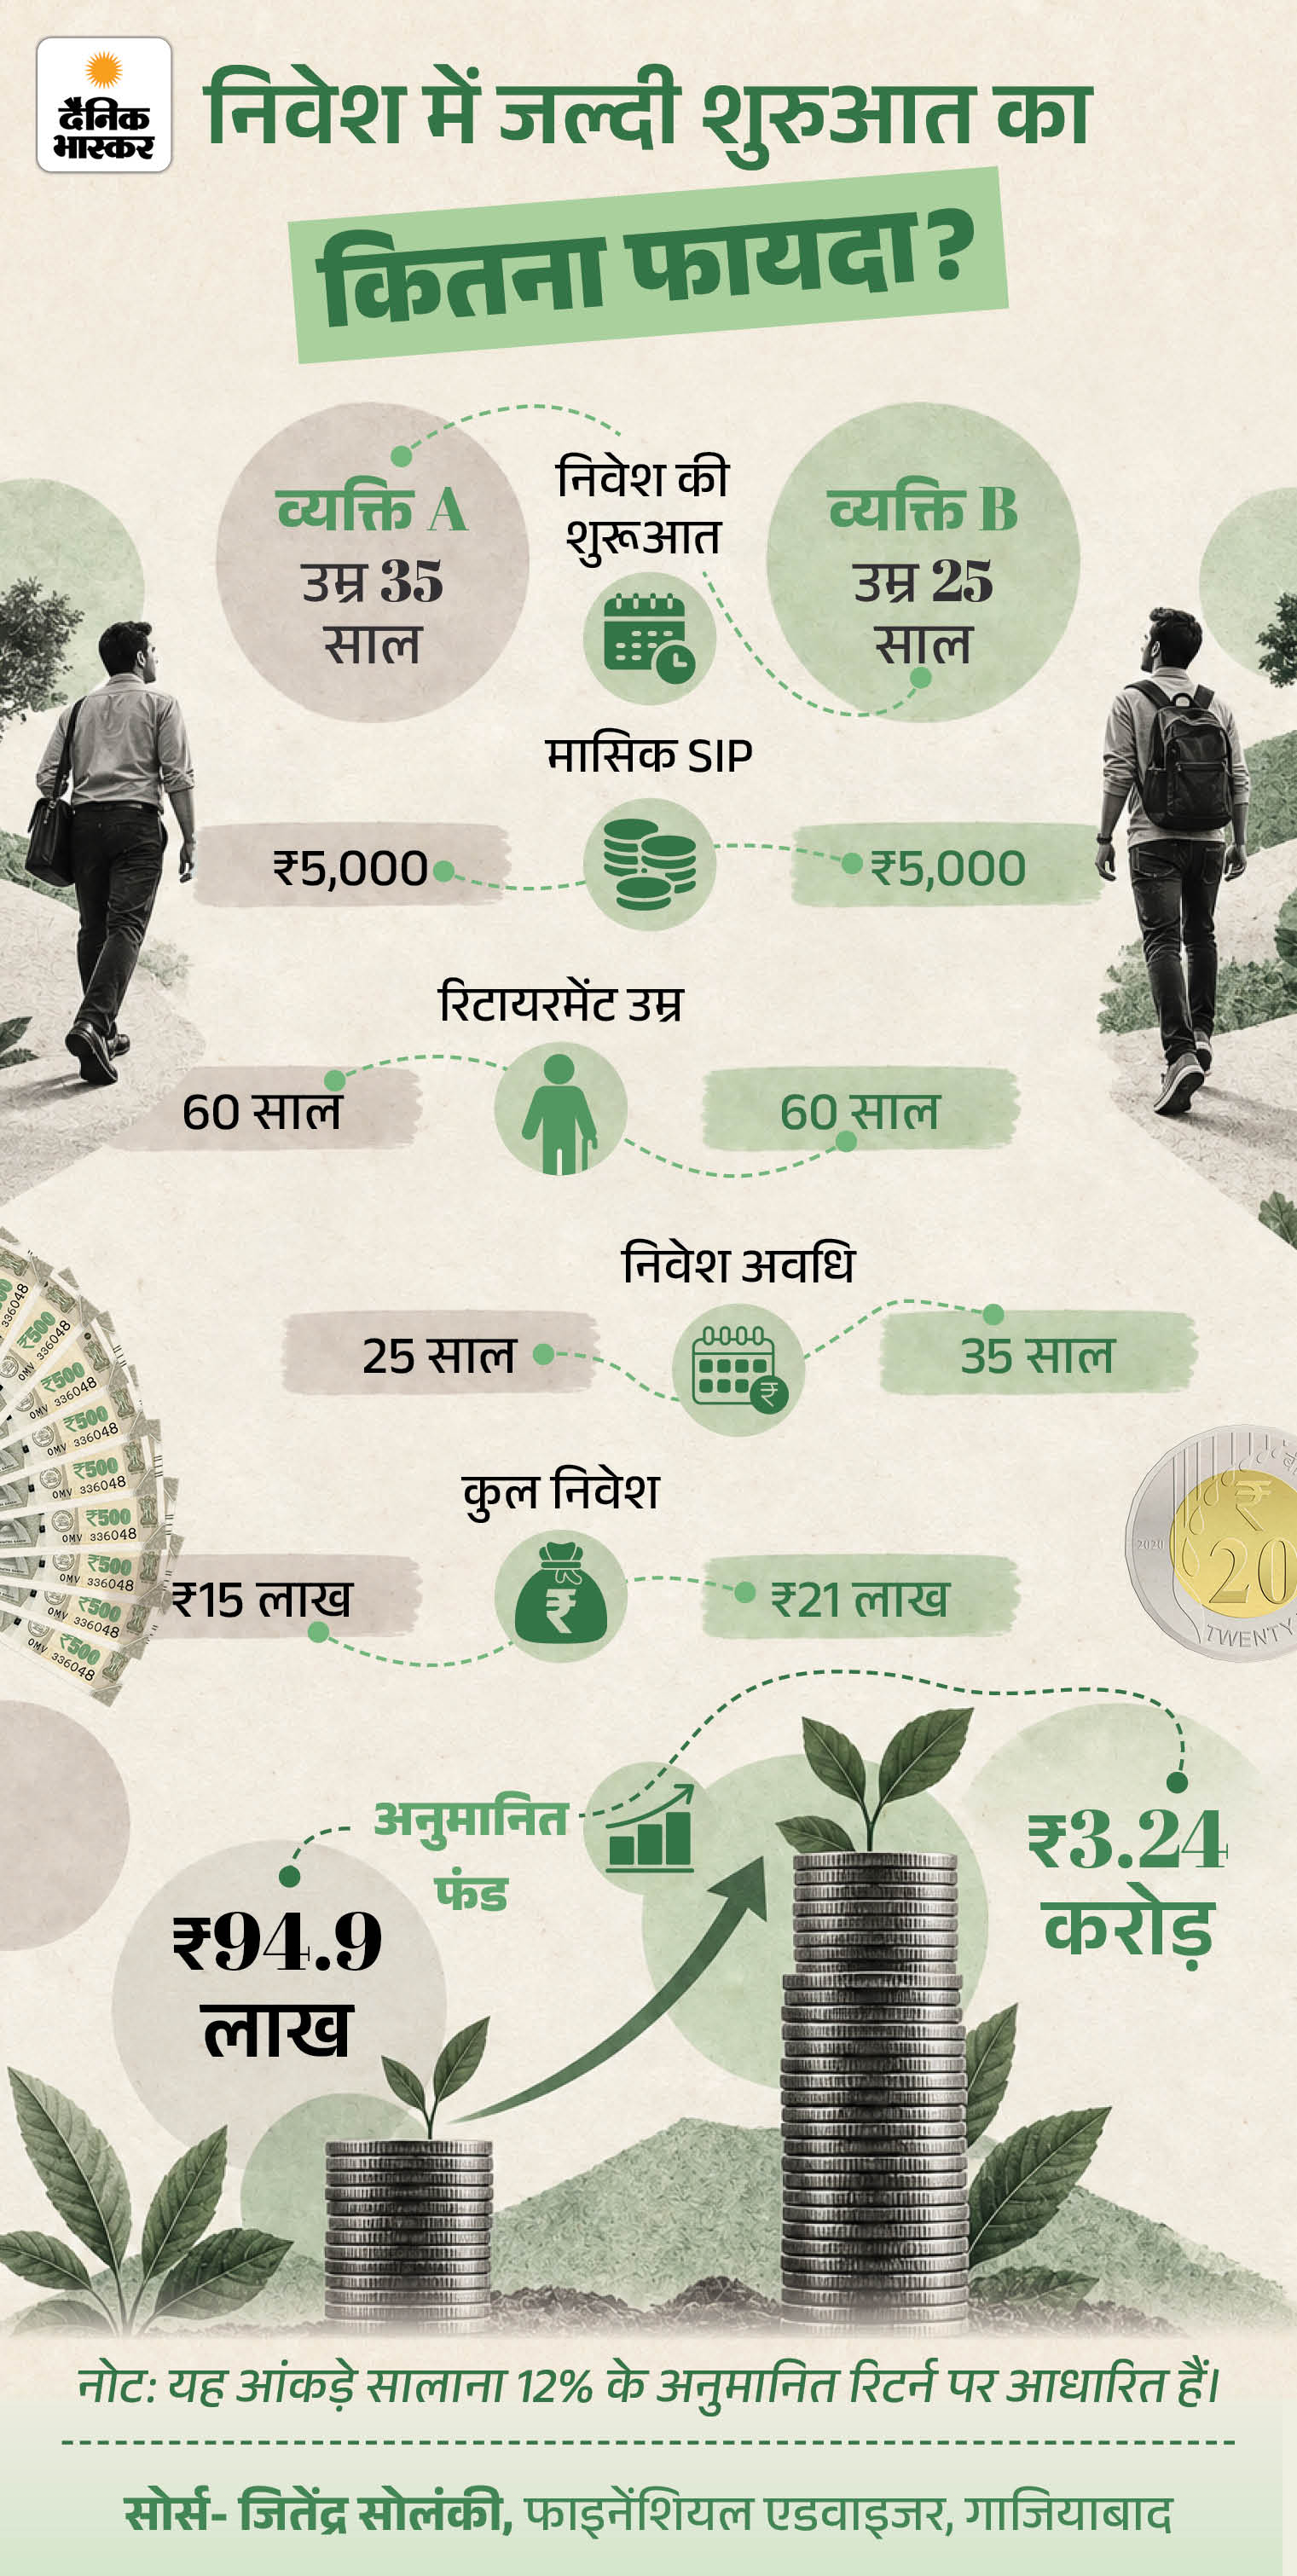
सवाल- 25 साल की उम्र में निवेश शुरू करने और 35 साल की उम्र में निवेश शुरू करने पर कितना फर्क पड़ सकता है?
जवाब- निवेश में ‘समय’ सबसे बड़ी ताकत होती है। अगर 25 साल की उम्र में निवेश शुरू करते हैं, तो पैसे को 10 साल ज्यादा कंपाउंडिंग का फायदा मिलता है। यही 10 साल रिटायरमेंट तक करोड़ों रुपए का अंतर पैदा कर सकता है। इसे उदाहरण से समझिए-
- मान लीजिए दो लोग हर महीने ₹5,000 की SIP करते हैं और उन्हें 12% सालाना रिटर्न मिलता है।
- इसमें व्यक्ति A की उम्र 35 साल है और व्यक्ति B की उम्र 25 साल है।
- रिटायरमेंट की उम्र तक व्यक्ति B ने व्यक्ति A से सिर्फ ₹6 लाख ज्यादा निवेश किया।
- लेकिन रिटायरमेंट तक उसका फंड करीब ₹2.3 करोड़ ज्यादा बन गया।
- यह अतिरिक्त पैसा सिर्फ कंपाउंडिंग और समय की वजह से बना।
ग्राफिक में डिटेल समझिए-
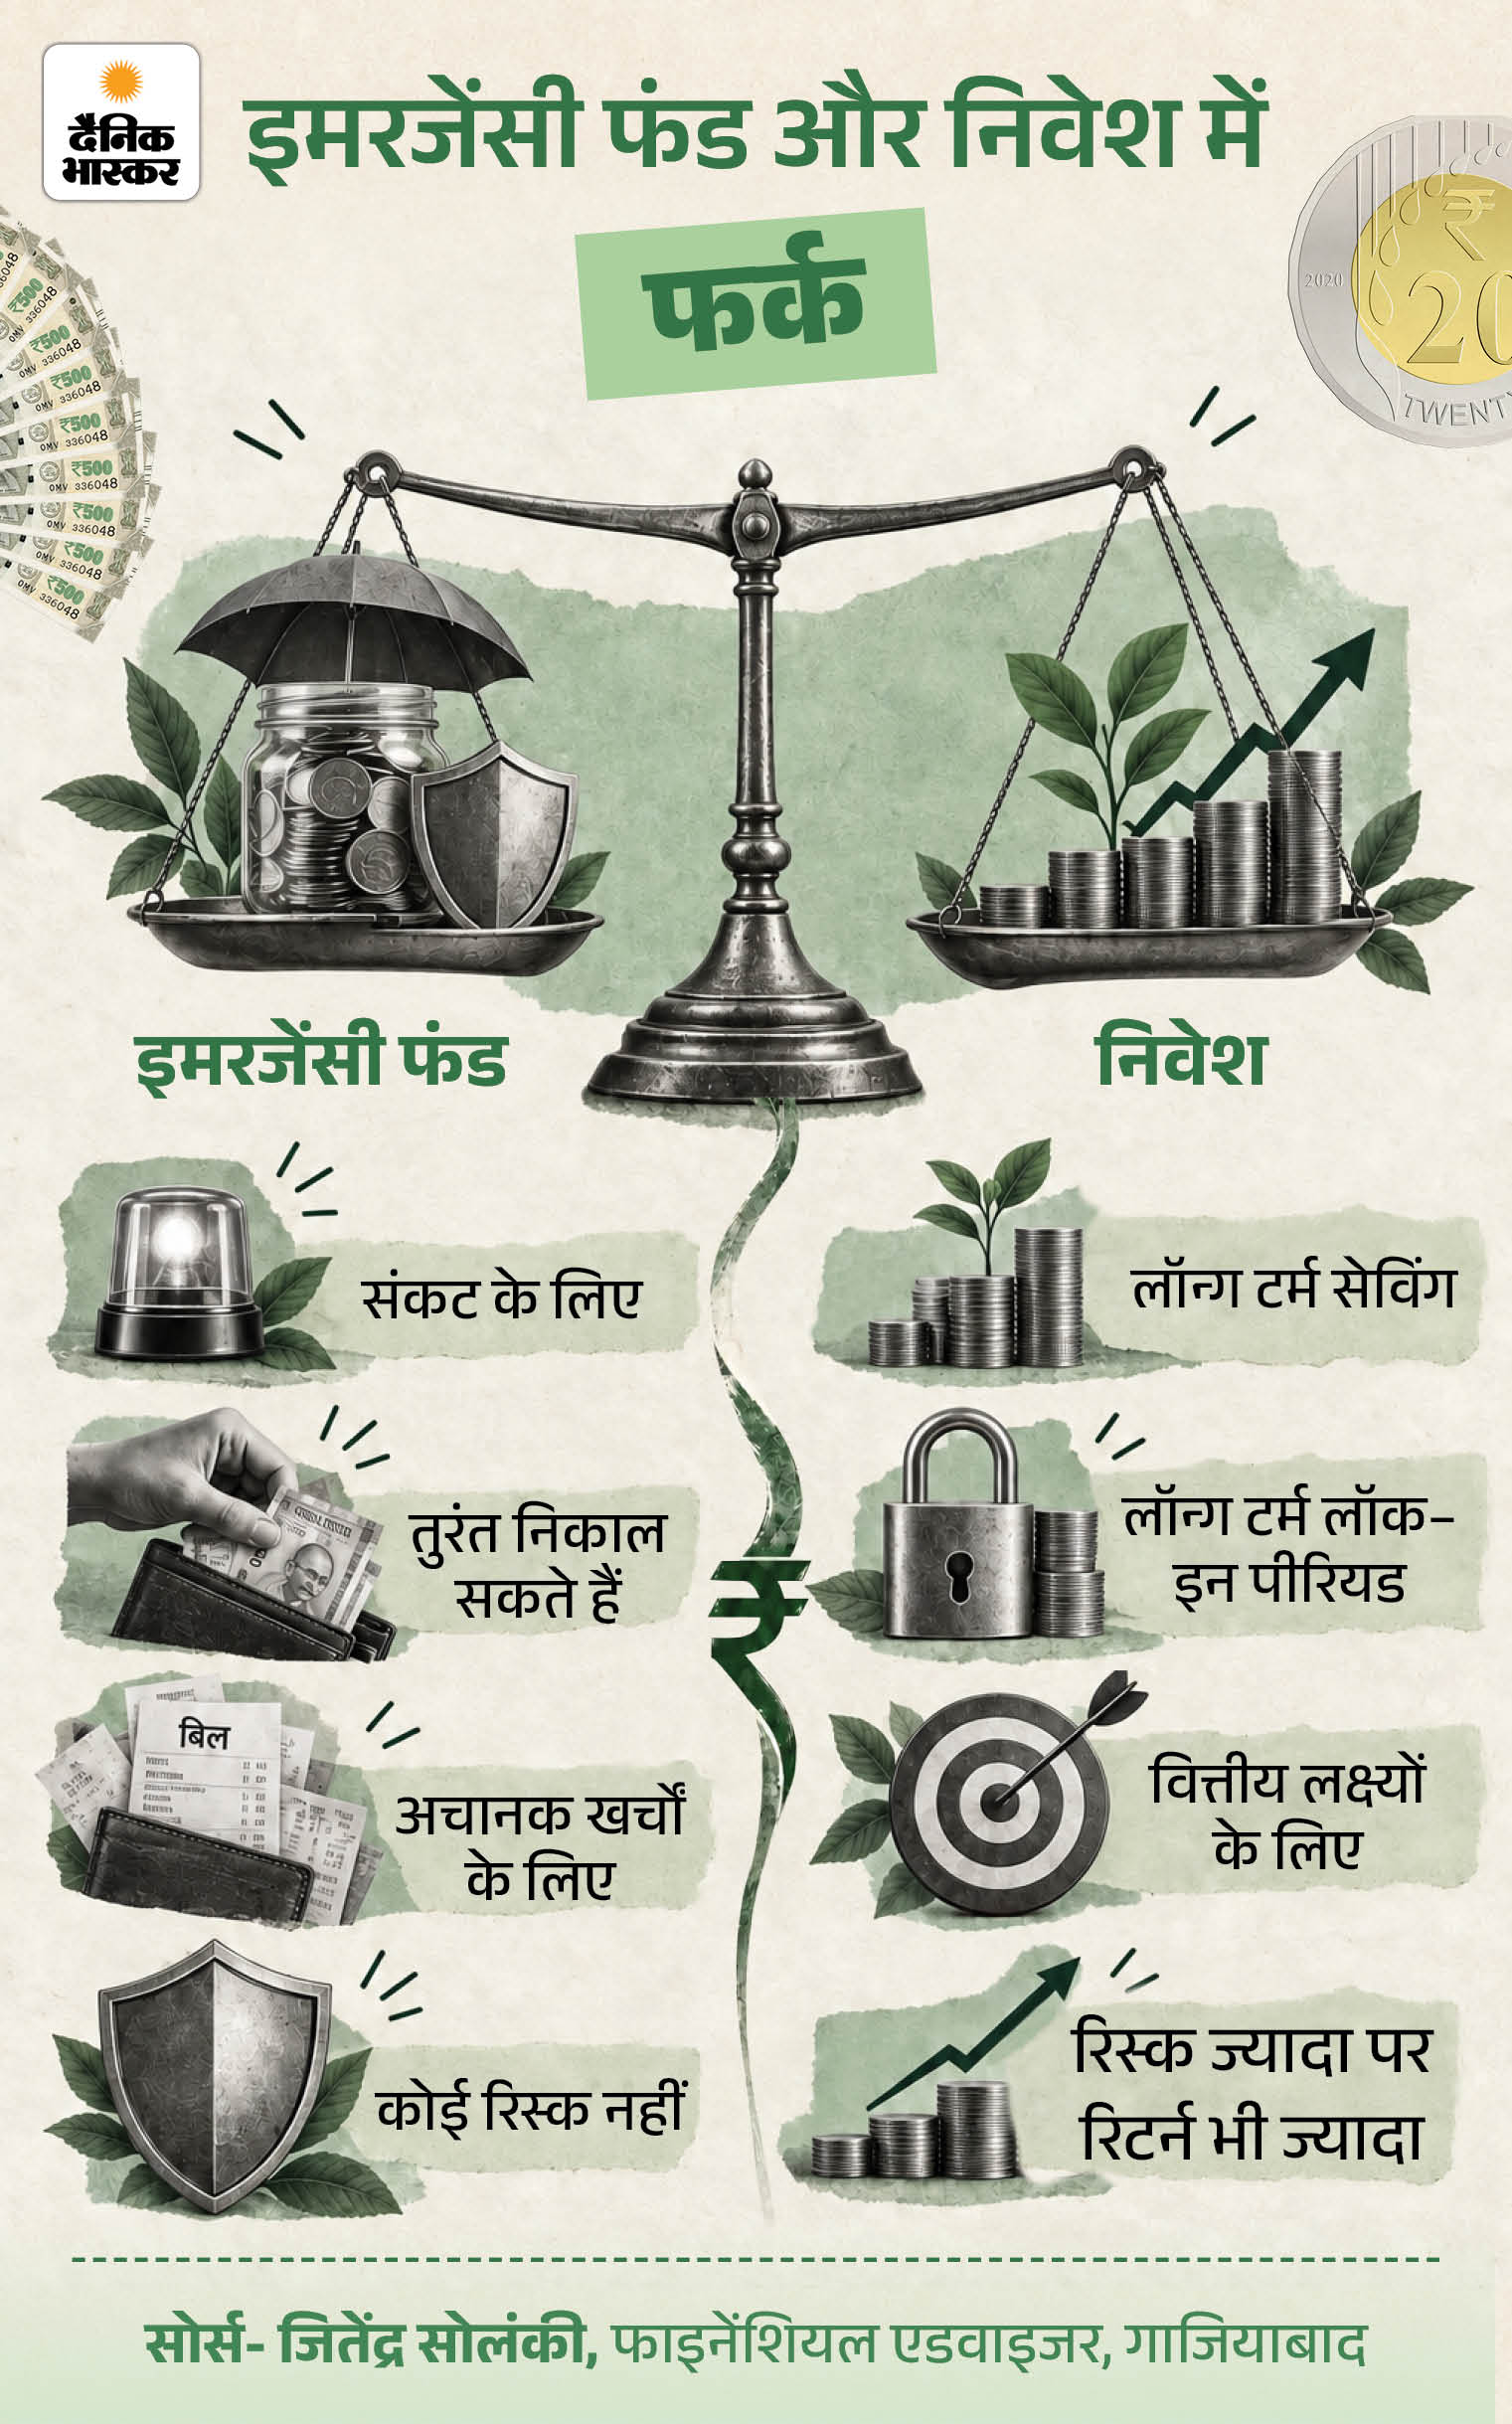
सवाल- इमरजेंसी फंड और निवेश में क्या अंतर है?
जवाब- दोनों ही फाइनेंशियल प्लानिंग के जरूरी हिस्से हैं, लेकिन दोनों का मकसद अलग होता है। इमरजेंसी फंड अचानक आने वाले खर्चों को पूरा करने के लिए बनाया जाता है। जबकि निवेश लंबे समय में पैसा बढ़ाने, संपत्ति बनाने और अपने फाइनेंशियल गोल पूरे करने के लिए किया जाता है। ग्राफिक में दोनों के बीच का फर्क समझिए-
सवाल- 25 साल की उम्र में कौन-से निवेश विकल्प बेहतर हो सकते हैं?
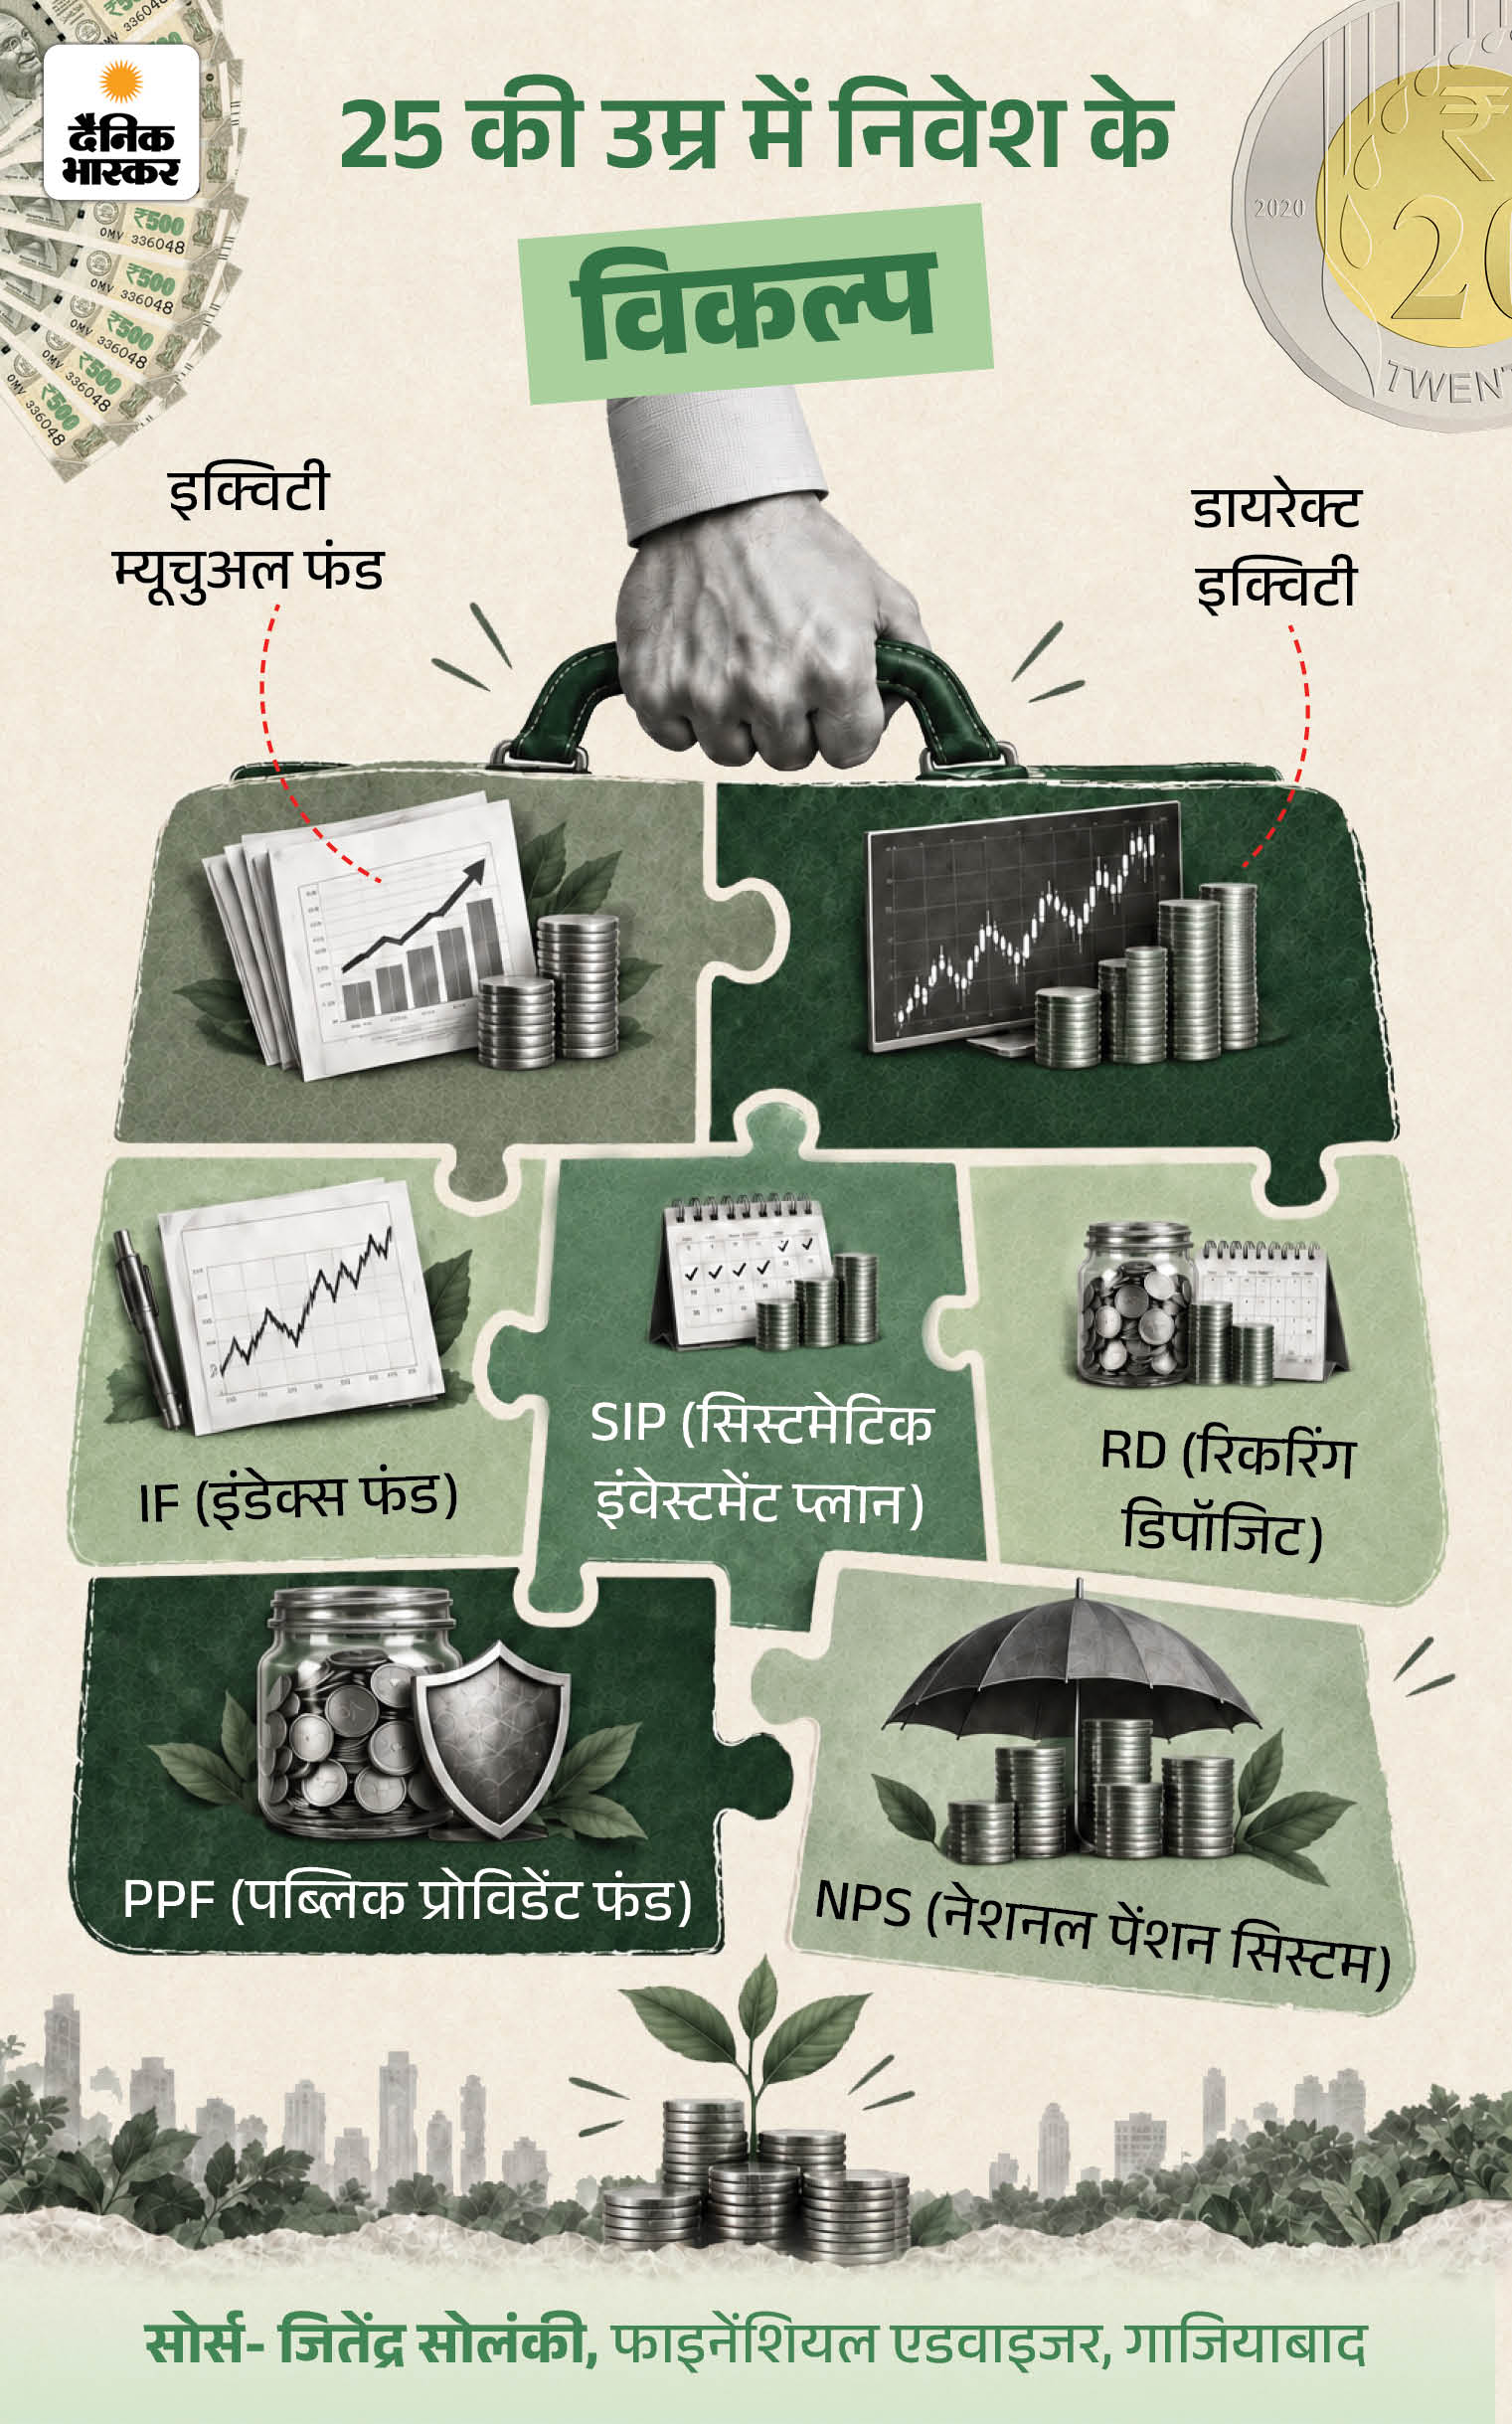
जवाब- इस उम्र में शुरुआत करने पर निवेश के लिए लंबा समय होता है। इसलिए वे अपने वित्तीय लक्ष्यों, जोखिम लेने की क्षमता और निवेश अवधि के अनुसार अलग-अलग निवेश विकल्प चुन सकते हैं। ग्राफिक में सभी विकल्प देखिए-
इसे थोड़ा विस्तार से समझते हैं-
- इक्विटी म्यूचुअल फंड: लंबे समय में पैसा बढ़ाने और वेल्थ बनाने के लिए अच्छा विकल्प है।
- इंडेक्स फंड: कम लागत में शेयर मार्केट में निवेश करने का मौका देते हैं।
- SIP: हर महीने नियमित निवेश करने और निवेश की आदत बनाने में मदद करती है।
- PPF (पब्लिक प्रोविडेंट फंड): सुरक्षित निवेश के साथ टैक्स बेनिफिट और लंबे समय के लिए बचत का विकल्प है।
- NPS (नेशनल पेंशन सिस्टम): रिटायरमेंट के लिए फंड बनाने में मदद करता है और इसमें टैक्स बेनिफिट भी मिलता है।
- रिकरिंग डिपॉजिट (RD): जो ज्यादा रिस्क नहीं लेना चाहते हैं, उनके लिए अच्छा विकल्प हो सकता है।
- डायरेक्ट इक्विटी: अगर शेयर मार्केट की अच्छी समझ है और ज्यादा रिस्क ले सकते हैं, तो इस विकल्प पर विचार किया जा सकता है।
*********************
ग्राफिक्स- विपुल शर्मा
………………………
ये खबर भी पढ़ें…
आपका पैसा- रोज ₹100 इन्वेस्ट कर बनें लखपति:फाइनेंशियल एक्सपर्ट से जानें कहां लगाएं पैसा, कैसे छोटी रकम से बनेगा बड़ा फंड
हम अक्सर सोचते हैं कि करोड़पति बनने के लिए बड़ी सैलरी या मोटा निवेश जरूरी है। लेकिन निवेश की दुनिया में कई बार छोटी रकम और लंबा समय बड़ा कमाल कर देते हैं। रोजाना सिर्फ ₹100 का निवेश करके बड़ा फंड तैयार किया जा सकता है। पूरी खबर पढ़ें…